
راهاندازی یک مجموعه با اهداف علمی، فرهنگی، آموزشی، پژوهشی، خیریه یا ارائه برخی خدمات تخصصی، نیازمند انتخاب یک قالب حقوقی متناسب با نوع فعالیت است. بسیاری از افراد پیش از شروع فعالیت این سؤال را مطرح میکنند که موسسه غیرتجاری چیست و چه تفاوتی با شرکتهای تجاری دارد.
بر اساس مقررات مربوط به ثبت تشکیلات و موسسات غیرتجاری، این موسسات برای انجام فعالیتهایی با ماهیت غیرتجاری تشکیل میشوند و میتوانند در قالب موسسات انتفاعی یا غیرانتفاعی فعالیت داشته باشند. در این مقاله، تعریف موسسه غیرتجاری، انواع آن، تفاوت با شرکتهای تجاری، شرایط و مدارک لازم برای ثبت و همچنین نکات مالی و مالیاتی مرتبط با این نوع شخصیت حقوقی را بررسی میکنیم. برای دریافت راهنمایی تخصصی درباره امور مالی، حسابداری و الزامات قانونی مجموعه خود میتوانید از خدمات شرکت حسابداری ایران فاینانس استفاده کنید.
موسسه غیرتجاری چیست؟
موسسه غیرتجاری یک شخصیت حقوقی است که برای انجام فعالیتهایی با ماهیت غیرتجاری تشکیل میشود؛ از جمله فعالیتهای علمی، فرهنگی، آموزشی، پژوهشی، اجتماعی، خیریه و برخی خدمات تخصصی. مطابق مقررات مربوط به تشکیلات و موسسات غیرتجاری، غیرتجاری بودن موسسه به این معنا نیست که مجموعه الزاماً هیچ درآمدی ندارد؛ بلکه معیار اصلی، ماهیت و موضوع فعالیت آن است.
در تعریف موسسات غیر تجاری، این نکته اهمیت دارد که موسسه میتواند با قصد انتفاع یا بدون قصد انتفاع تشکیل شود. در موسسه انتفاعی، موسسان با هدف کسب درآمد از فعالیت مجاز موسسه فعالیت میکنند، در حالی که در موسسه غیرانتفاعی، هدف اصلی کسب و تقسیم سود میان اعضا نیست و فعالیت مجموعه در راستای اهداف تعیینشده در اساسنامه دنبال میشود.
بنابراین، پاسخ به سؤال موسسه غیرتجاری چیست را نمیتوان صرفاً به مجموعهای بدون درآمد یا یک نهاد خیریه محدود کرد. ممکن است یک موسسه از ارائه خدمات مجاز خود درآمد داشته باشد، اما تا زمانی که موضوع و فعالیت آن در چارچوب فعالیتهای غیرتجاری قرار داشته باشد، در قالب موسسه غیرتجاری فعالیت کند. البته برخی فعالیتهای تخصصی، آموزشی یا حرفهای ممکن است علاوه بر ثبت موسسه، به مجوز مرجع ذیصلاح نیز نیاز داشته باشند.
با ثبت موسسه، یک شخصیت حقوقی مستقل ایجاد میشود و فعالیت مجموعه از حالت فعالیت شخصی موسسان خارج میشود. موسسه پس از ثبت میتواند در حدود موضوع و اختیارات قانونی خود قرارداد منعقد کند، امور مالی و بانکی داشته باشد و فعالیت رسمی خود را ادامه دهد. در کنار ثبت حقوقی، توجه به ثبت و نگهداری صحیح اسناد مالی و انجام تکالیف قانونی نیز ضروری است. استفاده از خدمات حسابداری میتواند به موسسه در مدیریت درآمدها، هزینهها، اسناد و امور مالی کمک کند.
در نتیجه، برای انتخاب این قالب حقوقی باید پیش از ثبت، موضوع فعالیت، انتفاعی یا غیرانتفاعی بودن، مجوزهای احتمالی و الزامات مالی آن بررسی شود تا ساختار موسسه از ابتدا متناسب با نوع فعالیت طراحی شود.
انواع موسسات غیرتجاری کدامند؟
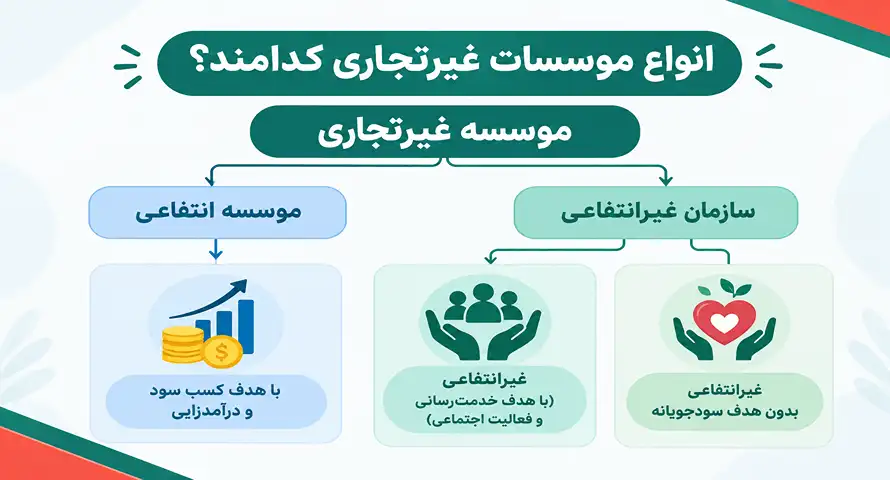
برای شناخت بهتر اینکه موسسه غیرتجاری چیست، باید انواع آن را بشناسیم. بر اساس مقررات مربوط به تشکیلات و موسسات غیرتجاری، این موسسات از نظر داشتن یا نداشتن قصد انتفاع به دو گروه انتفاعی و غیرانتفاعی تقسیم میشوند. تفاوت این دو گروه در هدف تشکیل، نحوه استفاده از درآمدهای احتمالی و چارچوب فعالیت آنهاست.
انتخاب نوع مناسب موسسه در زمان ثبت اهمیت زیادی دارد؛ زیرا موضوع فعالیت و اهدافی که در اساسنامه تعیین میشود، در نحوه اداره مجموعه و انجام امور مالی و قانونی آن تأثیرگذار است.
موسسه غیرتجاری انتفاعی چیست؟
موسسه غیرتجاری انتفاعی با قصد کسب درآمد از فعالیتی تشکیل میشود که ماهیت آن تجاری محسوب نمیشود. به بیان ساده، موسسان این نوع موسسه میتوانند از فعالیت مجاز مجموعه درآمد داشته باشند، اما موضوع فعالیت موسسه باید همچنان در چارچوب فعالیتهای غیرتجاری تعریف شود.
برای نمونه، برخی موسسات آموزشی، علمی، پژوهشی یا ارائهدهنده خدمات تخصصی، در صورت انطباق موضوع فعالیت با مقررات و برخورداری از مجوزهای لازم، میتوانند در قالب موسسه غیرتجاری انتفاعی فعالیت کنند. بنابراین، صرف درآمدزا بودن یک فعالیت به این معنی نیست که حتماً باید در قالب شرکت تجاری انجام شود؛ نوع و ماهیت فعالیت نیز باید بررسی شود.
در موسسات انتفاعی، مدیریت درآمدها، هزینهها، قراردادها و اسناد مالی اهمیت ویژهای دارد. ثبت منظم عملیات مالی به موسسه کمک میکند وضعیت درآمد و هزینه خود را دقیقتر بررسی کرده و تکالیف مالی و مالیاتی مربوط به فعالیت خود را بهتر مدیریت کند.
موسسه غیرتجاری غیرانتفاعی چیست؟
موسسه غیرتجاری غیرانتفاعی با هدفی غیر از کسب و تقسیم سود میان اعضا تشکیل میشود و معمولاً در حوزههایی مانند فعالیتهای علمی، فرهنگی، اجتماعی، پژوهشی، خیریه و امور عمومی فعالیت میکند. در این نوع موسسه، درآمدهای احتمالی برای پیشبرد اهداف و موضوعاتی که در اساسنامه تعیین شدهاند مورد استفاده قرار میگیرند و هدف اصلی، توزیع سود میان اعضا نیست.
غیرانتفاعی بودن به معنی نداشتن هیچگونه درآمد یا فعالیت مالی نیست. یک موسسه غیرانتفاعی ممکن است برای تأمین هزینههای خود درآمد یا منابع مالی داشته باشد، اما نحوه استفاده از این منابع باید با اهداف و مقررات حاکم بر موسسه هماهنگ باشد.
از طرف دیگر، امور مالی چنین موسساتی نیز باید با نظم انجام شود. نگهداری اسناد درآمد و هزینه، ثبت معاملات و پرداختها و بررسی تکالیف قانونی متناسب با نوع فعالیت، از مواردی است که نباید بعد از ثبت موسسه نادیده گرفته شود. به همین دلیل، تعیین دقیق نوع موسسه و بررسی الزامات مالی آن پیش از شروع فعالیت اهمیت زیادی دارد.
تفاوت موسسه غیرتجاری با شرکت چیست؟
یکی از مهمترین پرسشها پس از بررسی اینکه موسسه غیرتجاری چیست، شناخت تفاوت آن با شرکتهای تجاری است. هر دو قالب میتوانند شخصیت حقوقی مستقل داشته باشند و بهصورت رسمی فعالیت کنند، اما از نظر موضوع فعالیت، هدف تشکیل و مقررات حاکم بر آنها تفاوتهایی دارند.
مهمترین تفاوت موسسه غیرتجاری با شرکت به ماهیت فعالیت مربوط میشود. موسسات غیرتجاری برای انجام فعالیتهایی با ماهیت غیرتجاری مانند امور علمی، فرهنگی، آموزشی، پژوهشی، اجتماعی، خیریه و برخی خدمات تخصصی تشکیل میشوند. در مقابل، شرکتهای تجاری برای انجام فعالیتهایی که طبق قوانین در زمره امور تجاری قرار میگیرند، ایجاد میشوند و تابع مقررات مربوط به شرکتهای تجاری هستند.
تفاوت در هدف و نحوه فعالیت
موسسه غیرتجاری میتواند انتفاعی یا غیرانتفاعی باشد. در موسسه انتفاعی، کسب درآمد از فعالیت مجاز موسسه امکانپذیر است، اما موضوع فعالیت همچنان باید ماهیت غیرتجاری داشته باشد. در موسسه غیرانتفاعی نیز هدف اصلی، تقسیم سود میان اعضا نیست و منابع مالی در راستای اهداف تعیینشده در اساسنامه مورد استفاده قرار میگیرد.
در شرکتهای تجاری، ساختار شرکت و نوع فعالیت آن بر اساس قالب انتخابشده مانند شرکت با مسئولیت محدود یا شرکت سهامی تعیین میشود. بنابراین، نمیتوان صرفاً بر اساس درآمد داشتن یا نداشتن یک مجموعه، تصمیم گرفت که باید بهعنوان موسسه ثبت شود یا شرکت؛ موضوع فعالیت و چارچوب قانونی آن باید در ابتدا بررسی شود.
تفاوت در ساختار و مقررات
موسسات غیرتجاری تابع مقررات مربوط به تشکیلات و موسسات غیرتجاری هستند و نحوه اداره آنها بر اساس اساسنامه و مقررات مربوط تعیین میشود. شرکتهای تجاری نیز علاوه بر اساسنامه، تابع مقررات قانون تجارت و قوانین مرتبط با قالب انتخابی خود هستند.
از نظر مالی نیز هر دو نوع شخصیت حقوقی به ثبت و نگهداری منظم اسناد مالی نیاز دارند، اما نوع تکالیف مالی و مالیاتی آنها میتواند با توجه به فعالیت و وضعیت حقوقی متفاوت باشد. به همین دلیل، پیش از انتخاب قالب حقوقی بهتر است موضوع فعالیت، نحوه کسب درآمد و الزامات مالی آن بررسی شود.
برای آشنایی بیشتر با نحوه ایجاد نظم در امور مالی مجموعهها، مطالعه چک لیست حسابداری میتواند مفید باشد.
مزایای ثبت موسسه غیرتجاری چیست؟
ثبت موسسه غیرتجاری برای افرادی که قصد دارند فعالیت علمی، آموزشی، فرهنگی، پژوهشی، اجتماعی، خیریه یا برخی خدمات تخصصی را بهصورت رسمی دنبال کنند، مزایای مختلفی دارد. مهمترین مزیت ثبت موسسه، ایجاد یک شخصیت حقوقی مستقل است که فعالیت مجموعه را از فعالیت شخصی موسسان جدا میکند و امکان انجام امور رسمی در چارچوب موضوع ثبتشده را فراهم میسازد.
وقتی فعالیت در قالب یک موسسه ثبتشده انجام میشود، مجموعه میتواند در حدود موضوع و اختیارات قانونی خود با اشخاص حقیقی و حقوقی قرارداد منعقد کند و فعالیتهای خود را با یک نام و ساختار مشخص ادامه دهد. این موضوع بهویژه برای مجموعههایی که قصد همکاری با شرکتها، سازمانها یا سایر موسسات را دارند اهمیت بیشتری پیدا میکند.
از مهمترین مزایای ثبت موسسه غیرتجاری میتوان به موارد زیر اشاره کرد:
- فعالیت رسمی با نام مشخص: موسسه پس از ثبت، در قالب یک شخصیت حقوقی مشخص فعالیت میکند و امور آن از فعالیت شخصی موسسان تفکیک میشود.
- امکان انعقاد قرارداد: موسسه میتواند در حدود موضوع فعالیت خود با اشخاص حقیقی، شرکتها و سایر مجموعهها قراردادهای رسمی منعقد کند.
- ایجاد ساختار مدیریتی مشخص: نحوه اداره موسسه، اختیارات مدیران و چارچوب تصمیمگیری بر اساس اساسنامه و مقررات مربوط تعیین میشود.
- امکان توسعه فعالیت: ثبت رسمی میتواند زمینه لازم برای گسترش فعالیت، ایجاد همکاریهای جدید و توسعه خدمات موسسه را فراهم کند.
- تفکیک امور مالی موسسه از امور شخصی: ثبت و مدیریت درآمدها و هزینهها در قالب شخصیت حقوقی موسسه، نظم بیشتری در امور مالی ایجاد میکند.
- افزایش اعتبار در همکاریهای رسمی: داشتن شخصیت حقوقی ثبتشده میتواند روند همکاری با برخی سازمانها و مجموعههای دیگر را رسمیتر و شفافتر کند.
البته ثبت موسسه بهتنهایی به معنی معافیت از قوانین یا تکالیف قانونی نیست. موسسه باید متناسب با نوع فعالیت خود، مقررات ثبتی، مالی، مالیاتی و در صورت وجود، الزامات مربوط به مجوز فعالیت را رعایت کند
شرایط ثبت موسسه غیرتجاری چیست؟
برای ثبت موسسه غیرتجاری، ابتدا باید هدف و موضوع فعالیت موسسه بهطور دقیق مشخص شود. موضوع فعالیت باید با ماهیت غیرتجاری موسسه مطابقت داشته باشد و در اساسنامه نیز بهصورت روشن درج شود. انتخاب صحیح موضوع از اهمیت زیادی برخوردار است، زیرا نوع فعالیت موسسه میتواند تعیینکننده نیاز به دریافت مجوز از مراجع تخصصی و همچنین برخی الزامات قانونی پس از ثبت باشد.
یکی دیگر از شرایط مهم، انتخاب نام مناسب برای موسسه است. نام پیشنهادی باید مطابق ضوابط مربوط به نامگذاری اشخاص حقوقی انتخاب شود و پس از بررسی و تأیید مرجع ثبت، در مدارک موسسه مورد استفاده قرار گیرد. همچنین مشخصات موسسان و افرادی که مسئولیت اداره موسسه را بر عهده دارند باید بهدرستی در مدارک ثبتی درج شود.
تنظیم اساسنامه موسسه غیرتجاری نیز یکی از مراحل مهم ثبت است. در اساسنامه باید موضوع فعالیت، نحوه اداره موسسه، حدود اختیارات مدیران، نحوه تصمیمگیری و سایر موارد موردنیاز مشخص شود. در موسسات انتفاعی و غیرانتفاعی نیز باید وضعیت موسسه و هدف آن بهگونهای تنظیم شود که با ماهیت واقعی فعالیت مجموعه هماهنگ باشد.
از طرف دیگر، برخی موضوعات فعالیت نیازمند دریافت مجوز از دستگاه یا مرجع ذیصلاح هستند. برای مثال اگر موضوع موسسه در حوزههایی باشد که فعالیت آنها تحت نظارت یک نهاد تخصصی قرار دارد، ممکن است ارائه مجوز مربوط در فرآیند ثبت یا پیش از شروع فعالیت ضروری باشد. بنابراین، قبل از ثبت موسسه باید مشخص شود که موضوع انتخابشده به مجوز خاصی نیاز دارد یا خیر.
بهطور کلی، مهمترین مواردی که هنگام بررسی شرایط ثبت موسسه غیرتجاری باید مورد توجه قرار گیرند عبارتاند از:
- مشخص بودن هدف و موضوع فعالیت موسسه
- انتخاب نام مناسب و قابل ثبت
- تهیه و تنظیم اساسنامه متناسب با فعالیت موسسه
- مشخص بودن مشخصات موسسان و مدیران
- تعیین نشانی و محل قانونی موسسه
- تهیه صورتجلسات و مدارک موردنیاز
- دریافت مجوزهای تخصصی در صورت نیاز
- ثبت اطلاعات و مدارک از طریق فرآیند قانونی مربوط
در نهایت، شرایط ثبت برای همه موسسات کاملاً یکسان نیست و موضوع فعالیت میتواند باعث تفاوت در مدارک، مجوزها و الزامات ثبت شود. به همین دلیل، بررسی شرایط اختصاصی موضوع فعالیت قبل از ارسال درخواست، احتمال نقص پرونده و تأخیر در فرآیند ثبت را کاهش میدهد.
برای آشنایی بیشتر با روند کلی ثبت اشخاص حقوقی، مطالعه مراحل ثبت شرکت در ایران نیز میتواند دید مناسبی درباره مراحل و مدارک موردنیاز ایجاد کند.
مدارک لازم برای ثبت موسسه غیرتجاری
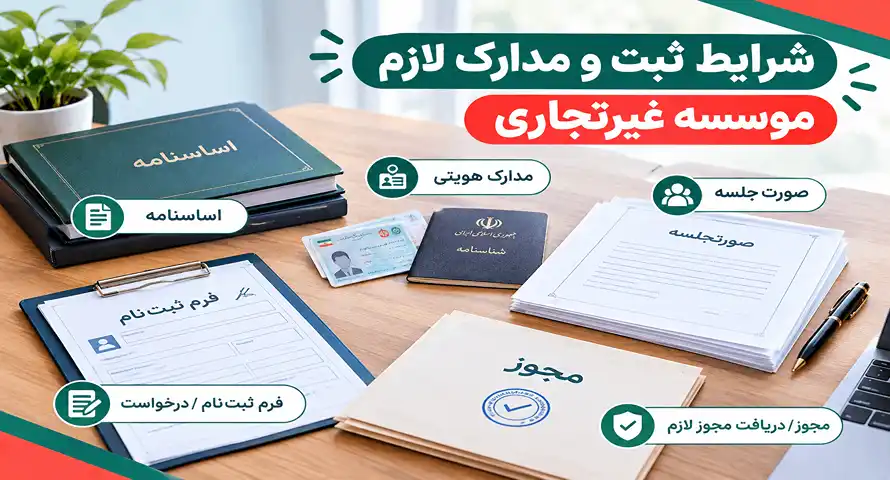
مدارک لازم برای ثبت موسسه غیرتجاری با توجه به موضوع فعالیت ممکن است متفاوت باشد، اما معمولاً شامل موارد زیر است:
- مدارک هویتی موسسان و اعضای مدیریتی
- اساسنامه موسسه
- صورتجلسه مجمع موسسین
- تقاضانامه ثبت موسسه
- مجوز فعالیت در صورت نیاز
تنظیم صحیح این مدارک اهمیت زیادی دارد، زیرا نقص اطلاعات یا اشتباه در تنظیم موضوع فعالیت میتواند باعث تأخیر در فرآیند ثبت شود.
اگر قصد دارید علاوه بر موسسه، درباره ثبت سایر اشخاص حقوقی نیز اطلاعات کسب کنید، مطالعه مدارک لازم برای ثبت شرکت میتواند تفاوت مدارک موردنیاز را مشخص کند.
مراحل ثبت موسسه غیرتجاری بهصورت گامبهگام
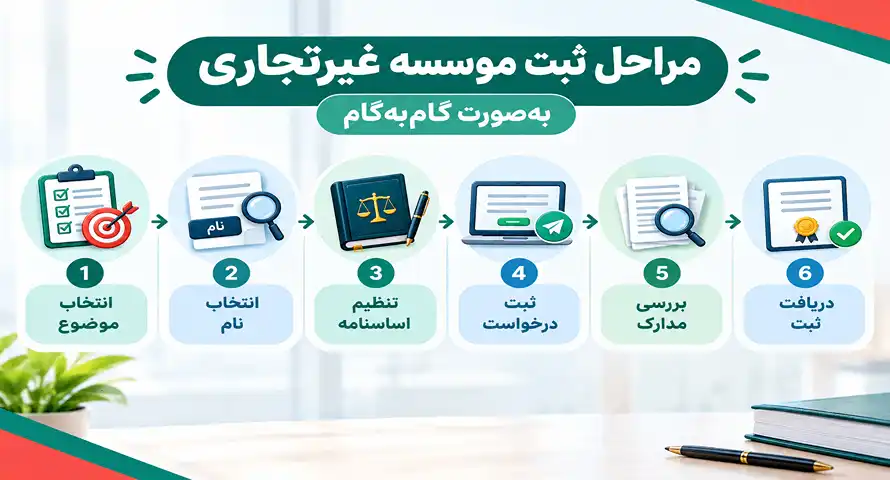
ثبت موسسه غیرتجاری یک فرآیند قانونی است که باید با دقت انجام شود تا اطلاعات ثبتشده با نوع فعالیت و اهداف موسسه هماهنگ باشد. اولین مرحله، تعیین موضوع فعالیت، انتخاب نام مناسب و تنظیم مدارکی مانند اساسنامه و صورتجلسه موسسین است. پس از بررسی مدارک و تأیید اطلاعات، فرآیند ثبت از طریق مرجع ثبت شرکتها انجام میشود.
مراحل کلی ثبت موسسه غیرتجاری شامل موارد زیر است:
- تعیین موضوع فعالیت موسسه
- انتخاب نام پیشنهادی مناسبآن
- تنظیم اساسنامه و مشخص کردن نحوه اداره موسسه
- تهیه صورتجلسه مجمع موسسین
- ثبت درخواست در سامانه مربوط
- ارسال و بررسی مدارک
- دریافت شماره ثبت و آگهی تاسیس
انتخاب درست موضوع فعالیت در این مرحله اهمیت زیادی دارد، زیرا برخی فعالیتها مانند فعالیتهای آموزشی، فرهنگی یا تخصصی ممکن است نیازمند دریافت مجوز از سازمان مربوط باشند.
پس از ثبت رسمی موسسه، مدیریت امور مالی اهمیت زیادی پیدا میکند. ثبت صحیح درآمدها، هزینهها و اسناد مالی از ابتدای فعالیت میتواند از ایجاد مشکلات مالیاتی جلوگیری کند. در این مرحله استفاده از خدمات حسابداری و مالیاتی میتواند به ایجاد یک ساختار مالی منظم کمک کند.
هزینه ثبت موسسه غیرتجاری چقدر است؟
هزینه ثبت موسسه غیرتجاری عدد ثابتی ندارد و با توجه به شرایط پرونده و نوع فعالیت میتواند متفاوت باشد. موضوع فعالیت، نیاز یا عدم نیاز به مجوز تخصصی، هزینههای قانونی ثبت، تنظیم مدارک و همچنین خدماتی که برای انجام فرآیند ثبت دریافت میکنید، از مهمترین عواملی هستند که بر هزینه نهایی تأثیر میگذارند.
یکی از مواردی که باید پیش از اقدام به ثبت مورد توجه قرار گیرد، موضوع فعالیت موسسه است. اگر فعالیت انتخابشده نیازمند دریافت مجوز از یک نهاد یا سازمان تخصصی باشد، ممکن است فرآیند آمادهسازی پرونده و هزینههای مرتبط با آن نسبت به فعالیتهایی که به مجوز خاصی نیاز ندارند، متفاوت باشد. به همین دلیل، نمیتوان برای تمام موسسات یک هزینه یکسان تعیین کرد.
هزینههای قانونی مربوط به ثبت و انتشار آگهی نیز باید در برآورد هزینه در نظر گرفته شوند. علاوه بر این، اگر تنظیم اساسنامه، صورتجلسات یا پیگیری فرآیند ثبت را به متخصصان بسپارید، هزینه خدمات تخصصی نیز به مجموع هزینهها اضافه خواهد شد.
از طرف دیگر، بهتر است فقط هزینه اولیه ثبت را در نظر نگیرید. پس از تأسیس موسسه، ممکن است هزینههایی مانند حسابداری، مدیریت اسناد مالی، امور مالیاتی و سایر الزامات مرتبط با فعالیت موسسه نیز وجود داشته باشد. برنامهریزی برای این هزینهها از همان ابتدای کار، به مدیریت بهتر منابع مالی کمک میکند.
بنابراین، پیش از ثبت موسسه غیرتجاری بهتر است موارد زیر را بررسی کنید:
- موضوع دقیق فعالیت و الزامات قانونی آن
- نیاز به دریافت مجوز از مراجع تخصصی
- هزینههای قانونی ثبت و انتشار آگهی
- هزینه تنظیم اساسنامه و سایر مدارک در صورت استفاده از خدمات تخصصی
- هزینههای حسابداری و امور مالی پس از شروع فعالیت
- تکالیف مالیاتی و قانونی متناسب با نوع فعالیت موسسه
در نتیجه، برای اطلاع از هزینه واقعی ثبت، ابتدا باید نوع موسسه، موضوع فعالیت و شرایط پرونده مشخص شود. بررسی این موارد پیش از شروع فرآیند میتواند از ایجاد هزینههای اضافی ناشی از اصلاح مدارک، تغییر موضوع یا انجام دوباره مراحل جلوگیری کند.
آیا موسسه غیرتجاری مشمول مالیات میشود؟
یکی از مهمترین سوالات پس از بررسی اینکه موسسه غیرتجاری چیست، موضوع مالیات است. برخلاف تصور برخی افراد، غیرتجاری بودن به معنی معاف بودن کامل از تمام تکالیف مالیاتی نیست.
وضعیت مالیاتی موسسه به عواملی مانند نوع فعالیت، درآمد، ماهیت انتفاعی یا غیرانتفاعی بودن و قوانین مربوط بستگی دارد. موسسات باید متناسب با شرایط خود، اسناد مالی را نگهداری کرده و تکالیف قانونی مربوط را انجام دهند.
برای مثال، در صورتی که موسسه فعالیت درآمدزا داشته باشد، ثبت دقیق درآمدها، هزینهها و قراردادها اهمیت بیشتری پیدا میکند. همچنین آشنایی با موضوعاتی مانند مالیات بر ارزش افزوده برای برخی موسسات ضروری است.
مدیران موسسات غیرتجاری باید از همان ابتدای فعالیت، ساختار مالی مشخصی داشته باشند تا در زمان بررسیهای مالیاتی با مشکل مواجه نشوند. دریافت مشاوره مالیاتی میتواند به شناخت بهتر وظایف قانونی موسسه کمک کند.
اشتباهات رایج هنگام ثبت موسسه غیرتجاری
بسیاری از مشکلات موسسات غیرتجاری نه در زمان ثبت، بلکه به دلیل تصمیمهای نادرست در مراحل ابتدایی فعالیت ایجاد میشوند. انتخاب موضوع نامناسب، بیتوجهی به مجوزهای لازم یا نداشتن برنامه مشخص برای امور مالی میتواند در ادامه فعالیت موسسه هزینه و محدودیتهای بیشتری ایجاد کند. به همین دلیل، شناخت اشتباهات رایج پیش از ثبت موسسه اهمیت زیادی دارد و میتواند از اصلاح مکرر مدارک، تغییر موضوع فعالیت و ایجاد مشکلات قانونی جلوگیری کند.
انتخاب نادرست موضوع فعالیت
یکی از مهمترین اشتباهات در زمان ثبت موسسه غیرتجاری، انتخاب موضوعی است که با هدف واقعی مجموعه و فعالیتی که قرار است در آینده انجام شود، هماهنگی ندارد. موضوع فعالیت باید بهصورت دقیق و متناسب با اهداف موسسه در اساسنامه درج شود؛ زیرا حدود فعالیت قانونی موسسه تا حد زیادی بر اساس همین موضوع مشخص خواهد شد.
اگر موضوع فعالیت بیش از حد کلی، مبهم یا متفاوت با فعالیت واقعی موسسه تنظیم شود، ممکن است مجموعه در زمان انعقاد قرارداد، دریافت برخی مجوزها یا توسعه فعالیت با محدودیت مواجه شود. در چنین شرایطی، گاهی لازم است موضوع فعالیت یا مفاد اساسنامه اصلاح شود که این کار میتواند مستلزم طی مراحل قانونی و ایجاد هزینههای اضافی باشد.
به همین دلیل، پیش از ثبت باید مشخص شود موسسه دقیقاً چه خدمات یا فعالیتهایی را دنبال خواهد کرد و آیا هر یک از این فعالیتها نیازمند مجوز تخصصی هستند یا خیر. انتخاب موضوع مناسب از همان ابتدا، مسیر فعالیت موسسه را شفافتر کرده و احتمال بروز مشکلات ثبتی و اجرایی در آینده را کاهش میدهد.
بیتوجهی به مجوزهای موردنیاز
یکی دیگر از اشتباهات رایج، شروع فرآیند ثبت بدون بررسی الزامات مربوط به مجوز فعالیت است. همه موضوعات فعالیت شرایط یکسانی ندارند و برخی حوزهها تحت نظارت سازمانها یا مراجع تخصصی قرار دارند. در این موارد ممکن است موسسه برای ثبت موضوع موردنظر یا شروع فعالیت عملی، به مجوز یا تأییدیه مرجع ذیصلاح نیاز داشته باشد.
بیتوجهی به این موضوع میتواند باعث شود بخشی از مدارک پرونده ناقص باشد یا موسسه پس از ثبت نتواند فعالیت موردنظر خود را بدون دریافت مجوز ادامه دهد. بنابراین، قبل از تنظیم نهایی اساسنامه و ارسال مدارک، باید شرایط قانونی موضوع فعالیت بررسی شود.
این موضوع بهخصوص برای موسساتی که در حوزههای آموزشی، فرهنگی، پژوهشی، حرفهای یا سایر زمینههای تخصصی فعالیت میکنند اهمیت بیشتری دارد. بررسی مجوزهای احتمالی در ابتدای کار، از تغییر موضوع فعالیت یا صرف هزینه برای فرآیندی که هنوز شرایط لازم برای اجرای آن فراهم نشده است جلوگیری میکند.
بیتوجهی به تنظیم دقیق اساسنامه
اساسنامه فقط یک مدرک اداری برای تکمیل فرآیند ثبت نیست، بلکه چارچوب فعالیت و نحوه اداره موسسه را مشخص میکند. اگر موضوع فعالیت، اختیارات مدیران، نحوه تصمیمگیری یا سایر مقررات داخلی بهدرستی تنظیم نشوند، ممکن است موسسه در ادامه فعالیت با اختلاف یا ابهام مواجه شود.
برای مثال، مشخص نبودن حدود اختیارات مدیران میتواند روند تصمیمگیری یا انعقاد قراردادها را دشوار کند. همچنین اگر مفاد اساسنامه با اهداف واقعی موسسه هماهنگ نباشد، اصلاح آن در آینده میتواند نیازمند طی مراحل قانونی جداگانه باشد.
به همین دلیل، تنظیم اساسنامه باید متناسب با نوع موسسه، هدف تشکیل و شیوه فعالیت آن انجام شود و صرفاً با استفاده از یک متن عمومی و بدون بررسی شرایط مجموعه انجام نشود.
نادیده گرفتن امور مالی بعد از ثبت
برخی موسسان تصور میکنند با دریافت شماره ثبت و تکمیل فرآیند تأسیس، تمام الزامات قانونی موسسه به پایان رسیده است؛ در حالی که ثبت شخصیت حقوقی تنها آغاز فعالیت رسمی مجموعه محسوب میشود. پس از شروع فعالیت، موسسه باید متناسب با نوع فعالیت و وضعیت قانونی خود، امور مالی، اسناد و تکالیف مالیاتی و بیمهای مرتبط را مدیریت کند.
ثبت منظم درآمدها، هزینهها، قراردادها، پرداختها و سایر اسناد مالی باعث میشود وضعیت مالی موسسه شفافتر باشد و امکان بررسی دقیقتر عملکرد مجموعه فراهم شود. بینظمی در نگهداری اسناد نیز میتواند در زمان رسیدگیهای مالی یا انجام تکالیف قانونی مشکلاتی ایجاد کند.
در نتیجه، بهتر است برنامه حسابداری و مدیریت اسناد مالی از همان ابتدای فعالیت مشخص شود و مسئولیت این امور به فرد یا مجموعهای آشنا با الزامات مالی موسسات سپرده شود. استفاده از خدمات حسابرسی نیز در مواردی که با توجه به شرایط موسسه و الزامات آن مورد نیاز باشد، میتواند به بررسی دقیقتر اسناد و افزایش شفافیت مالی کمک کند.
نداشتن برنامه برای تعهدات قانونی
یکی دیگر از اشتباهات، توجه صرف به مرحله ثبت و نادیده گرفتن تعهداتی است که پس از شروع فعالیت ایجاد میشوند. موسسه باید متناسب با نوع فعالیت خود، وضعیت مالی و مالیاتی، نیروی انسانی و قراردادهایی که منعقد میکند، الزامات قانونی مرتبط را بررسی و در زمان مقرر انجام دهد.
برای جلوگیری از این مشکل، بهتر است پیش از شروع فعالیت، یک برنامه مشخص برای نگهداری اسناد، ثبت عملیات مالی، بررسی تکالیف مالیاتی و مدیریت امور بیمهای تهیه شود. این برنامه باعث میشود تعهدات قانونی بهصورت پراکنده و در آخرین لحظه پیگیری نشوند.
در مجموع، ثبت موسسه غیرتجاری زمانی میتواند شروع مناسبی برای فعالیت مجموعه باشد که تصمیمهای حقوقی، ثبتی و مالی از ابتدا با دقت انجام شوند. انتخاب صحیح موضوع فعالیت، بررسی مجوزها، تنظیم دقیق اساسنامه و ایجاد نظم مالی، چهار موضوع مهمی هستند که میتوانند از بسیاری از مشکلات آینده جلوگیری کنند.
چرا استفاده از خدمات حسابداری برای موسسات غیرتجاری اهمیت دارد؟
پس از پاسخ به سؤال موسسه غیرتجاری چیست، یکی از مهمترین موضوعاتی که باید مورد توجه قرار گیرد، نحوه مدیریت امور مالی این مجموعههاست. ثبت موسسه تنها به ایجاد یک شخصیت حقوقی و شروع فعالیت محدود نمیشود؛ بلکه موسسه از ابتدای فعالیت با درآمدها، هزینهها، قراردادها، پرداختها، حقوق کارکنان و اسناد مالی مختلف سروکار خواهد داشت. مدیریت صحیح این موارد میتواند به شفافیت مالی و کنترل بهتر عملکرد مجموعه کمک کند.
حتی موسسات کوچک نیز ممکن است در طول فعالیت خود با تراکنشهای مالی متعددی روبهرو شوند. دریافت درآمد از ارائه خدمات، پرداخت اجاره و هزینههای جاری، پرداخت حقوق و دستمزد، خرید تجهیزات یا انعقاد قرارداد با اشخاص و سازمانها، همگی باید به شکل منظم ثبت و مستندسازی شوند. اگر این اطلاعات بهصورت پراکنده نگهداری شوند، بررسی وضعیت واقعی درآمد و هزینه موسسه دشوار خواهد شد.
ثبت و کنترل منظم عملیات مالی
یکی از مهمترین وظایف حسابداری، ثبت دقیق عملیات مالی موسسه است. تمام دریافتها و پرداختها باید بر اساس اسناد و مدارک مربوط ثبت شوند تا در هر زمان بتوان وضعیت مالی مجموعه را بررسی کرد. این موضوع به مدیران کمک میکند میزان درآمد، هزینههای جاری و تعهدات مالی موسسه را بهتر شناسایی کنند.
داشتن اطلاعات مالی منظم همچنین امکان مقایسه هزینهها و درآمدها را فراهم میکند. برای مثال، مدیر موسسه میتواند بررسی کند که چه بخشهایی بیشترین هزینه را ایجاد کردهاند و آیا منابع مالی مجموعه متناسب با اهداف تعیینشده مصرف میشوند یا خیر.
مدیریت اسناد و مدارک مالی
قراردادها، فاکتورها، رسیدهای پرداخت، اسناد بانکی، مدارک مربوط به حقوق و سایر مستندات مالی باید به شکل منظم نگهداری شوند. نبود نظم در این اسناد میتواند پیدا کردن اطلاعات مالی موردنیاز را دشوار کند و در زمان بررسیهای قانونی یا مالی، مشکلات بیشتری ایجاد کند.
یک سیستم حسابداری منظم کمک میکند اطلاعات مالی موسسه دستهبندی شده و سوابق مربوط به درآمدها و هزینهها قابل دسترسی باشد. این موضوع بهخصوص برای موسساتی که تعداد قراردادها یا تراکنشهای بیشتری دارند، اهمیت بیشتری پیدا میکند.
بررسی تکالیف مالیاتی و قانونی
موسسات غیرتجاری نیز با توجه به نوع فعالیت و وضعیت قانونی خود ممکن است با تکالیف مالیاتی و سایر الزامات قانونی روبهرو باشند. به همین دلیل، صرفاً ثبت موسسه و دریافت شماره ثبت برای مدیریت امور قانونی کافی نیست و باید وضعیت مالی و تکالیف مرتبط با فعالیت مجموعه بهصورت مستمر بررسی شود.
استفاده از خدمات حسابداری تخصصی میتواند به موسسه کمک کند اطلاعات مالی خود را منظمتر نگهداری کرده و تکالیف قانونی مرتبط با فعالیت خود را در زمان مناسب بررسی کند. این موضوع احتمال بینظمی، فراموشی مهلتها و ایجاد مشکلات ناشی از نقص اسناد را کاهش میدهد.
تهیه گزارشهای مالی برای تصمیمگیری
گزارشهای مالی فقط برای انجام امور قانونی کاربرد ندارند؛ بلکه میتوانند ابزار مهمی برای مدیریت موسسه باشند. زمانی که درآمدها، هزینهها و تعهدات مالی بهصورت دقیق ثبت شده باشند، مدیران میتوانند تصویر روشنتری از وضعیت اقتصادی مجموعه داشته باشند و برای ادامه یا توسعه فعالیت تصمیمهای آگاهانهتری بگیرند.
در نهایت، حسابداری برای موسسات غیرتجاری تنها به ثبت چند فاکتور و پرداخت محدود نمیشود. ایجاد نظم در اسناد، کنترل درآمد و هزینه، بررسی تعهدات مالی و تهیه گزارشهای قابل اتکا، همگی بخشی از مدیریت صحیح امور مالی هستند. بنابراین بهتر است از همان ابتدای فعالیت، برای حسابداری و نگهداری اسناد مالی موسسه برنامه مشخصی در نظر گرفته شود.
جمعبندی
در پاسخ به سؤال موسسه غیرتجاری چیست میتوان گفت این نوع شخصیت حقوقی برای مجموعههایی ایجاد میشود که موضوع فعالیت آنها ماهیت تجاری ندارد و میتوانند در زمینههایی مانند علمی، فرهنگی، آموزشی، پژوهشی، اجتماعی، خدمات تخصصی یا خیریه فعالیت کنند. البته غیرتجاری بودن موسسه به معنی نداشتن درآمد نیست و این مجموعهها میتوانند با توجه به نوع فعالیت خود، انتفاعی یا غیرانتفاعی باشند.
شناخت تفاوت میان این دو نوع موسسه اهمیت زیادی دارد؛ زیرا هدف تشکیل، نحوه استفاده از درآمدهای احتمالی و الزامات مربوط به فعالیت میتواند متفاوت باشد. همچنین نمیتوان صرفاً بر اساس درآمد داشتن یا نداشتن، قالب حقوقی مناسب را تعیین کرد و باید ماهیت واقعی فعالیت و موضوعی که قرار است در اساسنامه درج شود، مورد بررسی قرار گیرد.
از طرف دیگر، ثبت موسسه غیرتجاری فقط به تکمیل فرمها و دریافت شماره ثبت محدود نمیشود. انتخاب موضوع فعالیت مناسب، تنظیم دقیق اساسنامه، بررسی نیاز به مجوزهای تخصصی و آمادهسازی مدارک صحیح، از مراحل مهمی هستند که میتوانند بر روند ثبت و فعالیت آینده موسسه تأثیر بگذارند.
پس از ثبت نیز توجه به امور مالی اهمیت خود را از دست نمیدهد. موسسه ممکن است با درآمد، هزینه، قرارداد، حقوق کارکنان، پرداختهای مختلف و سایر عملیات مالی روبهرو باشد و لازم است این موارد متناسب با شرایط مجموعه بهصورت منظم ثبت و مدیریت شوند. بررسی تکالیف مالیاتی و بیمهای مرتبط با فعالیت نیز باید در طول فعالیت موسسه مورد توجه قرار گیرد.
بهطور خلاصه، مهمترین نکات درباره موسسات غیرتجاری عبارتاند از:
- موسسه غیرتجاری میتواند انتفاعی یا غیرانتفاعی باشد.
- معیار اصلی تشخیص آن، ماهیت غیرتجاری موضوع فعالیت است، نه صرفاً درآمد داشتن یا نداشتن.
- انتخاب صحیح موضوع فعالیت و تنظیم دقیق اساسنامه از مهمترین مراحل ثبت موسسه است.
- برخی موضوعات فعالیت ممکن است به مجوز تخصصی از مرجع ذیصلاح نیاز داشته باشند.
- پس از ثبت، مدیریت منظم درآمدها، هزینهها و اسناد مالی برای موسسه اهمیت دارد.
- تکالیف مالیاتی و بیمهای باید متناسب با نوع فعالیت و شرایط موسسه بررسی و پیگیری شوند.
- استفاده از خدمات تخصصی حسابداری میتواند به ایجاد نظم در اسناد، کنترل عملیات مالی و مدیریت بهتر تعهدات قانونی کمک کند.
بنابراین، اگر قصد تأسیس موسسه غیرتجاری را دارید، بهتر است پیش از شروع فرآیند ثبت، موضوع فعالیت، نوع موسسه، مدارک موردنیاز، مجوزهای احتمالی و الزامات مالی آن را بهصورت کامل بررسی کنید. تصمیمگیری دقیق در این مرحله میتواند از بسیاری از اصلاحات، هزینههای اضافی و مشکلات اجرایی در ادامه مسیر جلوگیری کند.
سوالات متداول
موسسه غیرتجاری چیست؟
موسسه غیرتجاری یک شخصیت حقوقی است که برای انجام فعالیتهایی با موضوع غیرتجاری مانند امور علمی، فرهنگی، آموزشی، پژوهشی یا خیریه تشکیل میشود. این موسسات میتوانند با هدف انتفاعی یا غیرانتفاعی فعالیت کنند.
آیا موسسه غیرتجاری میتواند درآمد داشته باشد؟
بله. غیرتجاری بودن به معنی نداشتن درآمد نیست. برخی موسسات میتوانند در چارچوب موضوع فعالیت خود خدمات ارائه دهند و درآمد کسب کنند.
مدارک لازم برای ثبت موسسه غیرتجاری چیست؟
مدارکی مانند اساسنامه، تقاضانامه، صورتجلسه موسسین، مدارک هویتی اعضا و در صورت نیاز مجوز فعالیت از مدارک اصلی ثبت موسسه هستند.
تفاوت موسسه غیرتجاری و شرکت چیست؟
شرکتها معمولاً برای فعالیتهای تجاری و بازرگانی تشکیل میشوند، اما موسسات غیرتجاری برای فعالیتهایی با ماهیت غیرتجاری مانند امور فرهنگی، علمی یا خدماتی ایجاد میشوند.
آیا موسسه غیرتجاری باید امور حسابداری داشته باشد؟
بله. موسسات نیز مانند سایر اشخاص حقوقی باید متناسب با نوع فعالیت خود، امور مالی، ثبت اسناد و تکالیف قانونی را مدیریت کنند.
آیا بعد از ثبت موسسه امکان تغییر موضوع فعالیت وجود دارد؟
بله، در صورت نیاز میتوان موضوع فعالیت موسسه را پس از ثبت تغییر داد. این تغییر باید مطابق فرآیندهای قانونی و با تصویب مراجع داخلی موسسه انجام شود و سپس تغییرات لازم در مرجع ثبت به ثبت برسد. در صورتی که موضوع جدید نیازمند مجوز تخصصی باشد، دریافت مجوز مربوط نیز باید مورد توجه قرار گیرد.
درج دیدگاه