
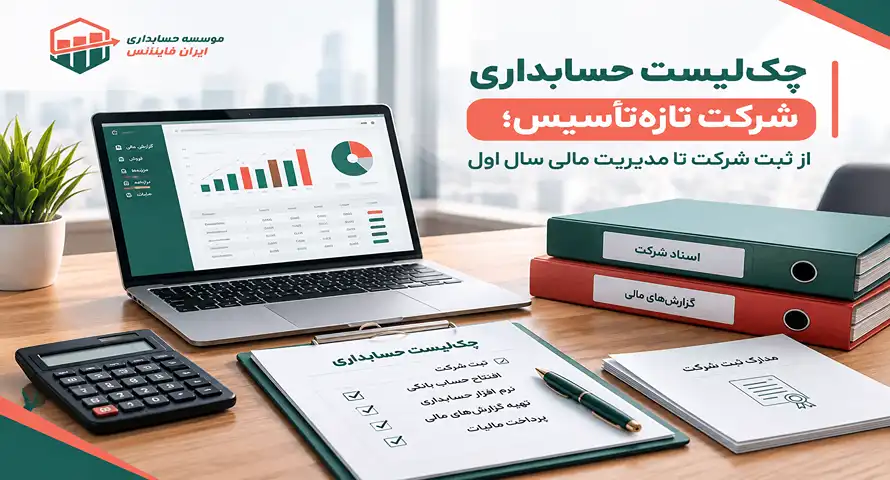
راهاندازی یک شرکت جدید تنها به ثبت قانونی، دریافت شماره ثبت و شروع فعالیت تجاری محدود نمیشود؛ از همان نخستین روزها باید یک سیستم مالی منظم برای ثبت رویدادهای مالی، کنترل هزینهها، مدیریت اسناد و انجام تعهدات قانونی ایجاد شود. بسیاری از شرکتهای تازهتأسیس به دلیل نداشتن برنامه مشخص برای امور حسابداری، در ادامه فعالیت با مشکلاتی مانند ثبت ناقص اسناد، جرائم مالیاتی، مغایرتهای مالی و نبود گزارش دقیق از وضعیت کسبوکار مواجه میشوند.
داشتن یک چکلیست حسابداری شرکت تازهتأسیس به مدیران کمک میکند تمام مراحل ضروری حسابداری را از ابتدای فعالیت بهصورت اصولی انجام دهند؛ از تشکیل پرونده مالیاتی و آمادهسازی دفاتر قانونی گرفته تا ثبت اولین اسناد حسابداری، مدیریت هزینهها و انجام تکالیف مالیاتی.
در این مقاله، مهمترین اقدامات و وظایف مالی یک شرکت تازهتأسیس را بررسی میکنیم تا بتوانید مسیر حسابداری شرکت خود را با نظم بیشتری آغاز کنید. اگر میخواهید این فرآیند را از همان ابتدا با استانداردهای حرفهای پیش ببرید، همکاری با یک شرکت حسابداری ایران فاینانس میتواند به کاهش ریسکهای مالی و مدیریت دقیقتر امور حسابداری شرکت شما کمک کند.
چکلیست حسابداری شرکت تازهتأسیس چیست؟
چکلیست حسابداری شرکت تازهتأسیس مجموعهای از مراحل و اقدامات مالی، حسابداری و مالیاتی است که یک شرکت باید از نخستین روزهای شروع فعالیت خود بهصورت منظم و اصولی انجام دهد. برخلاف تصور بسیاری از مدیران، حسابداری تنها به ثبت درآمدها و هزینهها در پایان سال مالی محدود نمیشود؛ بلکه از همان زمان تأسیس شرکت، تمام رویدادهای مالی باید ثبت، طبقهبندی و مستند شوند تا شرکت بتواند وضعیت واقعی مالی خود را در هر زمان بررسی کند.
این چکلیست در واقع یک مسیر مشخص برای مدیریت امور مالی شرکت ایجاد میکند و مشخص میکند که چه اقداماتی باید در چه زمانی انجام شوند. مواردی مانند تشکیل پرونده مالیاتی، بررسی الزامات قانونی، آمادهسازی دفاتر حسابداری، ثبت سرمایه اولیه، ایجاد ساختار حسابها، انتخاب نرمافزار حسابداری، ثبت خرید و فروش، کنترل گردش حسابهای بانکی، مدیریت حقوق و دستمزد کارکنان و انجام تکالیف مالیاتی، بخشی از مهمترین مراحل این فرآیند هستند.
اهمیت داشتن یک چکلیست مشخص زمانی بیشتر مشخص میشود که بدانیم بسیاری از مشکلات شرکتها در سالهای ابتدایی فعالیت، نه به دلیل نبود درآمد، بلکه به دلیل بینظمی در ثبت اطلاعات مالی ایجاد میشوند. ثبت نکردن یک هزینه، نگهداری نکردن اسناد خرید، ترکیب حساب شخصی و حساب شرکت یا تأخیر در انجام تکالیف مالیاتی میتواند در آینده باعث ایجاد مغایرتهای مالی و مشکلات قانونی شود.
هدف اصلی از تدوین چکلیست حسابداری شرکت تازهتأسیس این است که هیچکدام از وظایف مهم مالی شرکت نادیده گرفته نشود. زمانی که اطلاعات مربوط به درآمدها، هزینهها، داراییها، بدهیها و سرمایه شرکت از همان ابتدا به شکل صحیح ثبت شوند، مدیران میتوانند تصمیمهای دقیقتری درباره توسعه کسبوکار، کنترل هزینهها و برنامهریزی مالی اتخاذ کنند.
همچنین یک سیستم حسابداری منظم باعث میشود تهیه گزارشهای مالی، بررسی عملکرد شرکت و پاسخگویی به سازمانهای قانونی سادهتر انجام شود. برای مثال، زمانی که اسناد مالی بهدرستی ثبت و بایگانی شده باشند، فرآیند تهیه اظهارنامههای مالیاتی، گزارشهای موردنیاز و رسیدگیهای قانونی با سرعت و دقت بیشتری انجام خواهد شد.
برای شرکتهای تازهتأسیس، حسابداری نباید به پایان سال یا زمان ارسال اظهارنامه مالیاتی موکول شود. هر معامله، پرداخت، دریافت و رویداد مالی باید در زمان وقوع ثبت شود تا اطلاعات مالی شرکت همیشه بهروز و قابل اعتماد باشد. اجرای این فرآیند از همان ابتدای فعالیت، علاوه بر کاهش ریسکهای مالیاتی، پایهای مناسب برای رشد و توسعه پایدار شرکت ایجاد میکند.
مسیر حسابداری شرکت تازهتأسیس از ثبت شرکت تا سال اول
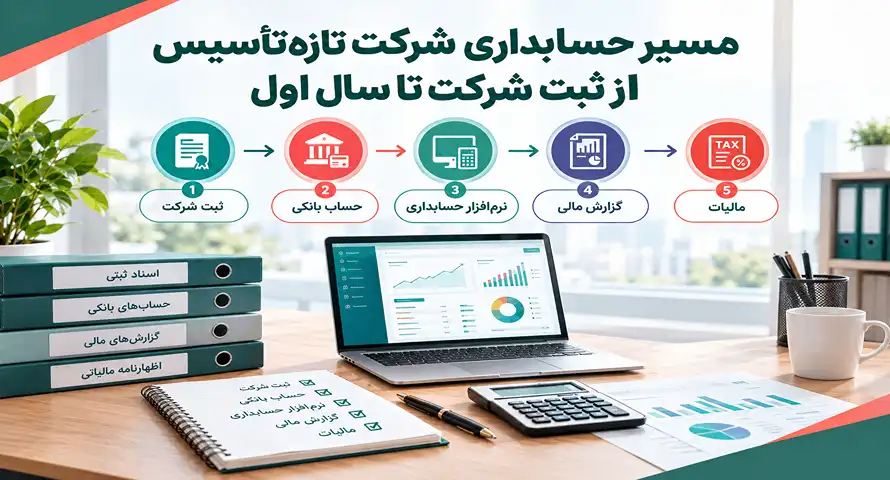
ثبت شرکت تنها اولین مرحله شروع یک کسبوکار است و پس از آن، مجموعهای از اقدامات مالی و حسابداری باید انجام شود تا ساختار مالی شرکت بهدرستی شکل بگیرد. در روزهای ابتدایی، اقداماتی مانند تشکیل پرونده مالیاتی، بررسی الزامات قانونی، آمادهسازی مدارک، افتتاح حساب بانکی شرکت و انتخاب سیستم حسابداری اهمیت زیادی دارند.
پس از ایجاد زیرساختهای اولیه، فرآیندهای روزمره حسابداری آغاز میشوند. ثبت درآمدها و هزینهها، کنترل گردش حسابهای بانکی، نگهداری اسناد مالی، ثبت حقوق و دستمزد کارکنان و پیگیری تکالیف مالیاتی از جمله اقداماتی هستند که باید بهصورت مستمر انجام شوند.
در طول سال اول فعالیت، شرکت باید علاوه بر ثبت دقیق رویدادهای مالی، گزارشهای لازم برای بررسی وضعیت کسبوکار و انجام تعهدات قانونی را نیز آماده کند. داشتن یک برنامه مشخص برای این مراحل باعث میشود شرکت از مشکلاتی مانند بینظمی مالی، ناقص بودن مدارک و جرائم ناشی از تأخیر در انجام تکالیف جلوگیری کند.
به همین دلیل، اجرای یک چکلیست حسابداری از همان ابتدای تأسیس شرکت، مسیر مدیریت مالی را شفافتر میکند و به مدیران کمک میکند پایههای مالی کسبوکار خود را اصولیتر ایجاد کنند.
چرا چکلیست حسابداری شرکت تازهتأسیس اهمیت دارد؟
مدیران شرکتهای تازهتأسیس در ماههای اول معمولاً تمرکز خود را روی راهاندازی کسبوکار، جذب مشتری و فروش میگذارند و ممکن است امور حسابداری را به بعد موکول کنند. این موضوع میتواند باعث ثبت ناقص اسناد، انباشته شدن مدارک، ایجاد مغایرتهای مالی و فراموش شدن برخی تکالیف قانونی شود. به همین دلیل، بهتر است فرآیند حسابداری از همان ابتدای فعالیت شرکت بهصورت منظم انجام شود.
اجرای یک چکلیست مشخص کمک میکند اقداماتی مانند ثبت درآمدها و هزینهها، کنترل حسابهای بانکی، نگهداری اسناد، مدیریت حقوق و دستمزد و پیگیری امور مالیاتی در زمان مناسب انجام شوند. از طرفی، ثبت دقیق اطلاعات مالی به مدیر شرکت امکان میدهد وضعیت واقعی درآمد، هزینه، نقدینگی، بدهیها و مطالبات را بهتر بررسی کند و تصمیمهای مالی دقیقتری بگیرد.
اگر شرکت شما برای مدیریت منظم این امور به نیروی متخصص نیاز دارد، استفاده از خدمات حسابداری میتواند به ایجاد یک ساختار مالی منظم از همان ابتدای فعالیت کمک کند و ریسک خطا در ثبت و پیگیری امور حسابداری را کاهش دهد.
چکلیست حسابداری شرکت تازهتأسیس در ماه اول فعالیت
ماه اول، زمان ایجاد زیرساختهای اصلی حسابداری شرکت است. بهتر است اقدامات زیر در همین دوره تعیین تکلیف شوند تا ثبت اطلاعات مالی بدون وقفه ادامه پیدا کند.
۱. تشکیل پرونده مالیاتی و تعیین وضعیت مالیاتی شرکت
یکی از نخستین اقدامات، مشخص کردن وضعیت مالیاتی شرکت و انجام فرآیندهای لازم برای تشکیل پرونده است. نوع فعالیت، وضعیت مشمولیت مالیاتی و تکالیف مرتبط باید از همان ابتدا بررسی شود.
بیتوجهی به این مرحله ممکن است باعث شود شرکت در ادامه فعالیت با تکالیف انجامنشده یا جرائم مالیاتی مواجه شود. به همین دلیل، بررسی شرایط شرکت توسط متخصص مالیاتی میتواند از خطاهای اولیه جلوگیری کند.
در صورت نیاز به بررسی تخصصی، استفاده از مشاوره مالیاتی به مدیران کمک میکند تکالیف متناسب با نوع فعالیت شرکت را بهتر بشناسند.
۲. بررسی الزامات سامانه مودیان و صورتحساب الکترونیکی
شرکتهای تازهتأسیس باید از ابتدای فعالیت وضعیت خود را نسبت به الزامات سامانه مودیان و صورتحسابهای الکترونیکی بررسی کنند. فرآیند صدور فاکتور و ثبت اطلاعات فروش باید با توجه به مقررات مربوط به فعالیت شرکت تنظیم شود.
بهتر است این موضوع به زمان اولین رسیدگی مالیاتی موکول نشود. مشخص بودن فرآیند صدور صورتحساب و نگهداری اطلاعات معاملات، از ایجاد مغایرت میان سوابق حسابداری و اطلاعات مالیاتی جلوگیری میکند.
۳. پلمپ دفاتر قانونی
دفاتر قانونی از اسناد مهم مربوط به سوابق مالی شرکت هستند و باید مطابق الزامات قانونی تهیه و در زمان مقرر پلمپ شوند. ثبت و نگهداری منظم اطلاعات مالی در این دفاتر، در رسیدگیهای قانونی اهمیت دارد.
مدیران شرکت باید این مرحله را در برنامه اولیه خود قرار دهند و صرفاً به نگهداری فایلهای نرمافزار حسابداری اکتفا نکنند. اگر هنوز در مراحل ابتدایی راهاندازی شرکت هستید، مطالعه مراحل ثبت شرکت در ایران نیز میتواند دید مناسبی درباره فرآیندهای ثبتی ایجاد کند.
۴. افتتاح حساب بانکی اختصاصی شرکت
استفاده از حساب شخصی مدیر برای تراکنشهای شرکت، تشخیص درآمد و هزینههای واقعی را دشوار میکند. افتتاح حساب اختصاصی باعث میشود گردش مالی شرکت از تراکنشهای شخصی جدا باشد و ثبت اسناد حسابداری با دقت بیشتری انجام شود.
دریافت وجوه مشتریان، پرداخت هزینهها و سایر تراکنشهای تجاری بهتر است از مسیرهای مالی مشخص شرکت انجام شوند. این تفکیک، کنترل مالی و مغایرتگیری بانکی را نیز سادهتر میکند.
۵. طراحی کدینگ و انتخاب سیستم حسابداری
کدینگ حسابداری باید متناسب با نوع فعالیت شرکت طراحی شود تا حسابهای مربوط به درآمد، هزینه، دارایی، بدهی، سرمایه، مشتریان و تأمینکنندگان ساختار مشخصی داشته باشند. این ساختار باید بهگونهای باشد که ثبت و دستهبندی معاملات و تهیه گزارشهای مالی در ادامه فعالیت شرکت ساده و دقیق انجام شود.
برای شرکتهایی که فعالیت تجاری دارند، ساختار حسابداری و نحوه ثبت معاملات میتواند با سایر شرکتها متفاوت باشد؛ به همین دلیل آشنایی با حسابداری شرکتهای بازرگانی میتواند به انتخاب ساختار مناسب کمک کند. کدینگ اصولی نیز باعث میشود گزارشهای مالی ماهانه و سالانه اطلاعات قابل اتکاتری در اختیار مدیر شرکت قرار دهند.
اولین سند حسابداری شرکت تازه تأسیس چیست؟
اولین سند حسابداری شرکت تازهتأسیس معمولاً به ثبت سرمایه اولیه و وضعیت مالی شرکت در شروع فعالیت مربوط میشود. آورده شرکا یا سهامداران، داراییها و بدهیهای اولیه، متناسب با شرایط شرکت، باید در سیستم حسابداری ثبت شوند تا وضعیت مالی شرکت از همان ابتدا مشخص باشد.
پس از ثبت این اطلاعات، سایر رویدادهای مالی مانند پرداخت اجاره، خرید تجهیزات، دریافت درآمد، پرداخت حقوق و هزینههای جاری نیز باید بر اساس اسناد معتبر ثبت شوند. بنابراین حسابداری شرکت از نخستین رویدادهای مالی آغاز میشود و نباید ثبت اطلاعات به زمان ایجاد فروش یا پایان سال موکول شود.
برای اینکه این اقدامات از ابتدا بهصورت منظم انجام شوند، میتوان چک لیست حسابداری چیست را نیز بررسی کرد و مراحل مهمی را که نباید در فرآیند حسابداری شرکت نادیده گرفته شوند، در برنامه مالی قرار داد.
مدارک ضروری در چکلیست حسابداری شرکت تازهتأسیس
نگهداری منظم مدارک مالی یکی از بخشهای مهم حسابداری شرکت تازهتأسیس است. هر درآمد، هزینه، خرید، فروش یا پرداخت باید تا حد امکان با سند و مدرک معتبر ثبت و بایگانی شود تا اطلاعات مالی شرکت قابل پیگیری باشد. این مدارک علاوه بر استفاده در ثبتهای حسابداری، در زمان تهیه گزارشهای مالی و بررسی سوابق شرکت نیز اهمیت دارند.
مهمترین مدارکی که بهتر است از ابتدای فعالیت شرکت جمعآوری و دستهبندی شوند عبارتاند از:
- اساسنامه و شرکتنامه
- آگهی تأسیس و روزنامه رسمی
- مدارک مربوط به سرمایه اولیه
- قراردادهای مشتریان و تأمینکنندگان
- فاکتورهای خرید و فروش
- رسیدها و اسناد پرداخت و دریافت بانکی
- قرارداد و مدارک مربوط به کارکنان
- لیست حقوق و بیمه
- اسناد و گزارشهای مالیاتی
بهتر است مدارک بهصورت دستهبندیشده و بر اساس دوره مالی نگهداری شوند تا هنگام بررسی یک معامله یا تهیه گزارش، دسترسی به سند مربوطه سریع و آسان باشد. ثبت دقیق اطلاعات بدون نگهداری مدارک پشتیبان، فرآیند حسابداری را ناقص میکند و میتواند بررسی سوابق مالی شرکت را دشوارتر سازد.
بنابراین، ایجاد یک سیستم مشخص برای جمعآوری، ثبت و بایگانی اسناد باید از همان ماههای اول فعالیت شرکت در چکلیست حسابداری شرکت تازهتأسیس قرار گیرد.
صفر تا صد حسابداری یک شرکت تازهتأسیس چگونه انجام میشود؟
صفر تا صد حسابداری یک شرکت فقط به ثبت فاکتورهای خرید و فروش محدود نمیشود. از ابتدای فعالیت، تمام رویدادهای مالی شرکت باید شناسایی، ثبت و طبقهبندی شوند تا اطلاعات دقیقی از وضعیت داراییها، بدهیها، درآمدها و هزینهها در دسترس باشد. این اطلاعات علاوه بر استفاده در مدیریت داخلی شرکت، برای تهیه گزارشهای مالی و انجام برخی تکالیف قانونی نیز اهمیت دارند.
از مهمترین کارهای حسابداری یک شرکت میتوان به ثبت درآمدها و هزینهها، ثبت خرید و فروش، کنترل حسابهای بانکی، مدیریت حساب مشتریان و تأمینکنندگان، ثبت حقوق و دستمزد و تهیه گزارشهای مالی اشاره کرد. نحوه انجام این اقدامات باید متناسب با نوع فعالیت و ساختار شرکت تعیین شود تا اطلاعات ثبتشده برای تصمیمگیریهای مدیریتی نیز قابل استفاده باشند.
کنترل و بررسی دورهای اطلاعات مالی نیز بخش مهمی از فرآیند حسابداری است. مغایرتگیری حسابهای بانکی، بررسی مانده حساب مشتریان و تأمینکنندگان و کنترل اسناد ثبتشده کمک میکند اشتباهات احتمالی زودتر شناسایی و اصلاح شوند. در نتیجه، حسابداری شرکت از یک فرآیند صرفاً ثبتکننده به ابزاری برای کنترل و مدیریت بهتر منابع مالی تبدیل میشود.
به همین دلیل، شرکت تازهتأسیس باید از همان ابتدای فعالیت یک روند مشخص برای ثبت، کنترل و گزارشدهی اطلاعات مالی داشته باشد. هرچه این ساختار زودتر ایجاد شود، مدیریت امور مالی در ادامه فعالیت شرکت منظمتر و کمریسکتر خواهد بود.
وظایف حسابداری شرکت در سال اول فعالیت
در سال اول فعالیت، وظایف حسابداری شرکت باید بهصورت مستمر انجام شوند و نباید تا پایان سال یا زمان تهیه اظهارنامه به تعویق بیفتند. ثبت اسناد و معاملات، کنترل درآمد و هزینه، بررسی حسابهای بانکی، نگهداری مدارک مالی و تهیه گزارشهای دورهای از مهمترین اقداماتی هستند که به ایجاد یک سیستم مالی منظم کمک میکنند.
اگر شرکت کارمند داشته باشد، محاسبه حقوق و دستمزد، ثبت هزینههای مربوط به کارکنان و انجام تعهدات بیمهای نیز به وظایف حسابداری اضافه میشود. در این شرایط، آشنایی با قوانین بیمه تامین اجتماعی ۱۴۰۵ میتواند برای بررسی الزامات مرتبط با کارکنان و برنامهریزی بهتر امور مالی شرکت مفید باشد.
از طرف دیگر، اطلاعات مربوط به حقوق کارکنان باید بهدرستی محاسبه و در سوابق مالی شرکت ثبت شود. محاسبه دقیق حقوق و مالیات مربوط به آن، علاوه بر نظم حسابداری، به جلوگیری از ایجاد مغایرت در پرداختها و اسناد مالی کمک میکند. به همین دلیل، محاسبه مالیات حقوق نیز باید در فرآیند منظم حسابداری شرکت در نظر گرفته شود.
در کنار این موارد، بررسی دورهای حسابها و کنترل اسناد ثبتشده اهمیت زیادی دارد. انجام منظم این اقدامات باعث میشود خطاهای حسابداری زودتر شناسایی شوند و مدیر شرکت در طول سال تصویر دقیقتری از وضعیت مالی کسبوکار داشته باشد.
گزارشهای مالی و تکالیف مالیاتی شرکت تازهتأسیس
یکی از بخشهای مهم مراحل حسابداری یک شرکت، تهیه گزارشهای مالی و پیگیری تکالیف قانونی در زمان مناسب است. شرکت تازهتأسیس باید از همان ابتدای فعالیت، اطلاعات مربوط به درآمدها، هزینهها، داراییها، بدهیها و گردش مالی خود را بهصورت منظم ثبت و کنترل کند. این اطلاعات علاوه بر استفاده در امور قانونی، به مدیران کمک میکند وضعیت واقعی مالی شرکت را بهتر ارزیابی کنند.
گزارشهای مالی منظم میتوانند تصویری روشن از عملکرد شرکت در اختیار مدیر قرار دهند و مشخص کنند چه میزان درآمد ایجاد شده، هزینهها در چه بخشهایی مصرف شدهاند و وضعیت نقدینگی و بدهیهای شرکت چگونه است. به همین دلیل، تهیه گزارش نباید فقط به پایان سال موکول شود و بهتر است اطلاعات مالی در طول سال بهصورت مستمر بررسی شوند.
در کنار گزارشهای مالی، شرکت باید تکالیف مالیاتی مرتبط با نوع فعالیت و وضعیت مشمولیت خود را نیز در زمان مقرر پیگیری کند. یکی از موارد مهم در این زمینه، مالیات بر ارزش افزوده است که در صورت مشمول بودن شرکت، محاسبه و ثبت اطلاعات مربوط به آن باید مطابق مقررات انجام شود. برای آشنایی بیشتر با این موضوع میتوانید مطلب مالیات بر ارزش افزوده را نیز بررسی کنید.
در نهایت، ثبت دقیق اطلاعات و پیگیری منظم تکالیف مالیاتی باعث میشود شرکت در طول سال کنترل بیشتری بر وضعیت مالی خود داشته باشد و در زمان تهیه گزارشها و اسناد قانونی، با حجم زیادی از اطلاعات ثبتنشده یا مدارک ناقص مواجه نشود.
تقویم زمانی حسابداری شرکت تازهتأسیس
داشتن یک تقویم زمانی مشخص کمک میکند امور مالی شرکت بهموقع انجام شوند و هیچکدام از وظایف مهم حسابداری به دلیل فراموشی یا بینظمی عقب نیفتند. شرکت تازهتأسیس بهتر است از همان هفتههای اول، اقدامات مالی را به بخشهای مختلف تقسیم کند و برای هرکدام زمان مشخصی در نظر بگیرد. این برنامه میتواند شامل اقدامات اولیه، فعالیتهای ماهانه و تکالیف دورهای و سالانه باشد.
اقدامات اولیه
در ابتدای فعالیت، آمادهسازی زیرساختهای مالی باید در اولویت قرار گیرد. افتتاح حساب بانکی شرکت، جمعآوری و دستهبندی مدارک، انتخاب نرمافزار و سیستم حسابداری، تعیین مسئول امور مالی و بررسی وضعیت تکالیف مالیاتی از جمله اقداماتی هستند که بهتر است در همین مرحله انجام شوند. ایجاد این زیرساختها باعث میشود ثبت رویدادهای مالی شرکت از همان ابتدا با نظم بیشتری انجام شود.
اقدامات ماهانه
در طول هر ماه، اسناد و معاملات مالی باید بهصورت منظم ثبت و بررسی شوند. کنترل گردش حسابهای بانکی، ثبت درآمدها و هزینهها، بررسی فاکتورها، کنترل مطالبات و بدهیها و در صورت وجود کارکنان، محاسبه حقوق و دستمزد از جمله اقدامات مهم ماهانه هستند. بررسی این اطلاعات در پایان هر ماه نیز کمک میکند اشتباهات احتمالی سریعتر شناسایی و اصلاح شوند.
اقدامات دورهای و سالانه
برخی امور حسابداری و مالیاتی در بازههای مشخص انجام میشوند و باید مهلت آنها در تقویم مالی شرکت ثبت شود. پیگیری تکالیف مالیاتی و بیمهای، تهیه گزارشهای موردنیاز و کنترل اسناد از جمله این اقدامات هستند. در پایان سال مالی نیز اطلاعات حسابداری باید بررسی و جمعبندی شوند تا گزارشهای مالی و مدارک موردنیاز برای انجام تعهدات قانونی شرکت بهموقع آماده باشند.
اشتباهات رایج شرکتهای تازهتأسیس در حسابداری
بخشی از مشکلات مالی شرکتهای تازهتأسیس نتیجه اشتباهاتی است که میتوان از همان ابتدای فعالیت از آنها جلوگیری کرد. استفاده از حساب شخصی برای تراکنشهای شرکت، نگهداری نکردن فاکتورها و اسناد مالی، تأخیر در ثبت معاملات و نداشتن نظم مشخص برای بایگانی مدارک از جمله خطاهای رایج هستند. این موارد ممکن است در ماههای اول کماهمیت به نظر برسند، اما با افزایش حجم معاملات میتوانند باعث ایجاد مغایرت و دشواری در بررسی وضعیت مالی شرکت شوند.
یکی دیگر از اشتباهات مهم، نادیده گرفتن تکالیف مالیاتی و قانونی یا تصور اینکه شرکت تا زمانی که درآمد قابلتوجهی ندارد، نیازی به انجام امور حسابداری ندارد. حتی در دورههایی که فعالیت شرکت محدود است، هرگونه دریافت، پرداخت، خرید، هزینه یا سایر رویدادهای مالی باید بهدرستی مستند و ثبت شود. همچنین بهتر است مهلت انجام تکالیف مالیاتی و بیمهای از ابتدا در برنامه مالی شرکت قرار گیرد تا انجام آنها به روزهای پایانی موکول نشود.
ثبت اطلاعات مالی بدون کنترل و بررسی دورهای نیز میتواند باعث باقی ماندن اشتباهات در حسابها شود. مغایرت بانکی، ثبت نادرست هزینهها، اشتباه در مانده حساب مشتریان یا تأمینکنندگان و ناقص بودن اسناد از جمله مواردی هستند که در صورت کنترل نشدن، اصلاح آنها در آینده دشوارتر خواهد شد. بررسی منظم حسابها و تطبیق اطلاعات ثبتشده با اسناد و گردش مالی، به شناسایی سریعتر این مشکلات کمک میکند.
در نهایت، نداشتن ساختار مشخص برای حسابداری یا سپردن امور مالی به فردی بدون تخصص کافی میتواند ریسکهای مالی شرکت را افزایش دهد. شرکت تازهتأسیس باید از همان ابتدا مشخص کند چه کسی مسئول ثبت اسناد، کنترل حسابها، تهیه گزارشهای مالی و پیگیری تکالیف قانونی است. ایجاد این نظم در کنار استفاده از نیروی متخصص، باعث میشود حسابداری شرکت هم برای انجام تعهدات قانونی و هم برای تصمیمگیریهای مدیریتی قابل اتکاتر باشد.
چرا برونسپاری حسابداری شرکت تازهتأسیس انتخاب مناسبی است؟
شرکتهای تازهتأسیس معمولاً در ابتدای فعالیت حجم محدودی از عملیات مالی دارند و استخدام نیروی حسابداری تماموقت همیشه از نظر هزینه و بهرهوری بهترین گزینه نیست. برونسپاری امور مالی این امکان را فراهم میکند که شرکت بدون ایجاد یک ساختار پرهزینه داخلی، از تخصص حسابداران و کارشناسان مالیاتی استفاده کند و امور مالی خود را از همان ابتدا با نظم بیشتری پیش ببرد.
برای کسبوکارهایی که هنوز ساختار مالی مشخصی ندارند، مشاوره حسابداری برای کسبوکارهای نوپا میتواند به تعیین فرآیندهای مالی، انتخاب روش مناسب ثبت اسناد و جلوگیری از خطاهای حسابداری در ماههای ابتدایی فعالیت کمک کند.
یک مجموعه حرفهای میتواند ثبت و بایگانی اسناد، کنترل حسابها، تهیه گزارشهای مالی، محاسبه حقوق و پیگیری تکالیف مالیاتی را متناسب با نیاز شرکت انجام دهد. در کنار این خدمات، در صورت نیاز به بررسی دقیقتر صورتهای مالی و ارزیابی صحت فرآیندهای مالی، خدمات حسابرسی نیز میتواند به شفافتر شدن وضعیت مالی و شناسایی خطاهای احتمالی کمک کند.
این شیوه همکاری باعث میشود مدیران شرکت زمان و تمرکز بیشتری برای فروش، توسعه بازار و مدیریت کسبوکار داشته باشند و در عین حال امور مالی توسط افراد متخصص پیگیری شود. برای شرکتهایی که هنوز به نیروی حسابداری تماموقت نیاز ندارند، برونسپاری میتواند راهکاری منعطف و مقرونبهصرفه برای مدیریت امور مالی باشد.
جمعبندی
یک چکلیست حسابداری شرکت تازهتأسیس کمک میکند امور مالی شرکت از همان روزهای نخست با نظم و مستندات کافی انجام شود. مهمترین اقدامات عبارتاند از:
۱۰ اقدام ضروری در چکلیست حسابداری شرکت تازهتأسیس:
- تشکیل پرونده مالیاتی و تعیین وضعیت مالیاتی شرکت
- بررسی الزامات سامانه مودیان و صورتحساب الکترونیکی
- آمادهسازی دفاتر قانونی
- افتتاح حساب بانکی اختصاصی شرکت
- طراحی کدینگ و انتخاب سیستم حسابداری
- ثبت سرمایه و اولین اسناد مالی
- نگهداری منظم فاکتورها و مدارک
- کنترل حسابهای بانکی و گزارشهای مالی
- انجام تکالیف مالیاتی و بیمهای
- استفاده از خدمات تخصصی در صورت نیاز
شروع صحیح حسابداری، اصلاح اشتباهات مالی را در آینده کاهش میدهد و به مدیر شرکت امکان میدهد با اطلاعات دقیقتری درباره هزینهها، درآمد، نقدینگی و عملکرد کسبوکار تصمیمگیری کند.
سوالات متداول
1.چکلیست حسابداری شرکت تازهتأسیس چیست؟
چکلیست حسابداری شرکت تازهتأسیس شامل اقداماتی مانند ثبت اسناد مالی، تنظیم حسابها، کنترل درآمد و هزینه، پیگیری امور مالیاتی و نگهداری مدارک مالی شرکت است. این چکلیست کمک میکند امور حسابداری از ابتدای فعالیت بهصورت منظم و بدون فراموشی انجام شوند.
2.اولین سند حسابداری شرکت تازه تأسیس چیست؟
اولین سند معمولاً به ثبت سرمایه اولیه و وضعیت مالی ابتدای فعالیت مربوط میشود. پس از آن، تمام رویدادهای مالی شرکت باید بر اساس اسناد معتبر ثبت شوند.
3.آیا شرکت تازهتأسیس بدون درآمد هم به حسابداری نیاز دارد؟
بله. حتی اگر شرکت هنوز درآمدی نداشته باشد، سرمایه اولیه، هزینههای راهاندازی، پرداختها و سایر رویدادهای مالی باید ثبت و مستند شوند.
4.مهمترین کارهای حسابداری یک شرکت تازهتأسیس چیست؟
ثبت اسناد مالی، کنترل درآمد و هزینه، مغایرتگیری بانکی، مدیریت حقوق و بیمه، تهیه گزارشهای مالی و پیگیری تکالیف مالیاتی از مهمترین کارهای حسابداری یک شرکت هستند.
5.آیا حسابداری شرکت تازهتأسیس را میتوان برونسپاری کرد؟
بله. برونسپاری میتواند برای شرکتهایی که در ابتدای فعالیت به نیروی مالی تماموقت نیاز ندارند، گزینه مناسبی باشد و امکان استفاده از تخصص حسابداری و مالیاتی را فراهم کند.
6.چکلیست حسابداری شرکت تازهتأسیس از چه زمانی باید اجرا شود؟
بهتر است اجرای چکلیست از اولین روز ایجاد فعالیت مالی شرکت آغاز شود. ثبت سرمایه، هزینههای راهاندازی و سایر رویدادهای مالی نباید تا زمان افزایش فروش به تعویق بیفتد.
درج دیدگاه