
ثبت شرکت، پایان مراحل اداری نیست؛ بلکه آغاز مجموعهای از مسئولیتهای قانونی است که مدیران باید از همان ابتدای فعالیت، آنها را جدی بگیرند. پس از تأسیس شرکت، پیگیری تعهدات مالیاتی، تشکیل پرونده مالیاتی، پلمپ دفاتر قانونی، رعایت مقررات بیمه و ثبت تغییرات شرکت از جمله اقداماتی است که متناسب با نوع شرکت و شرایط فعالیت آن باید انجام شود. بیتوجهی به این موارد ممکن است باعث بروز مشکلات مالیاتی، جرایم قانونی و هزینههای پیشبینینشده شود.
همکاری با یک شرکت حسابداری ایران فاینانس میتواند به مدیران کمک کند تا تکالیف قانونی شرکت خود را بهتر بشناسند، اسناد و گزارشهای مالی را بهصورت منظم تهیه کنند و از خطاهای اجرایی و تأخیر در انجام تعهدات جلوگیری کنند. در این مقاله، مهمترین اقدامات بعد از ثبت شرکت، مدارک موردنیاز، زمانبندی تعهدات مالیاتی و حسابداری و راهکارهای مدیریت هزینههای مالی را بررسی میکنیم تا بتوانید فعالیت شرکت خود را با آمادگی و اطمینان بیشتری آغاز کنید.
تعهدات قانونی بعد از ثبت شرکت چیست؟
تعهدات قانونی بعد از ثبت شرکت، مجموعهای از وظایف مالیاتی، حسابداری، بیمهای و ثبتی است که مدیران باید پس از تأسیس شرکت و متناسب با نوع شخصیت حقوقی و وضعیت فعالیت آن پیگیری کنند. ثبت شرکت بهتنهایی به معنای پایان مسئولیتهای قانونی نیست؛ بلکه لازم است از همان ابتدا برای تشکیل پرونده مالیاتی، بررسی تکلیف پلمپ دفاتر قانونی، نگهداری اسناد مالی و رعایت مهلتهای قانونی برنامهریزی شود.
مهمترین اقدامات بعد از ثبت شرکت شامل بررسی وضعیت مالیاتی، ثبتنام در سامانههای مرتبط، تنظیم و نگهداری اسناد حسابداری، انجام تکالیف بیمهای در صورت داشتن کارکنان و ثبت رسمی تغییرات شرکت است. البته همه شرکتها الزاماً تکالیف یکسانی ندارند؛ برخی تعهدات به نوع شرکت، تاریخ شروع فعالیت، داشتن کارمند و انجام معاملات بستگی دارد.
بیتوجهی به این موارد ممکن است موجب جریمه، ایجاد بدهی یا دشواری در رسیدگیهای مالیاتی شود. به همین دلیل، بهتر است مدیران از ابتدای کار برای شناسایی و پیگیری هر یک از این تعهدات برنامه مشخصی داشته باشند.
اقدامات اولیه بعد از ثبت شرکت
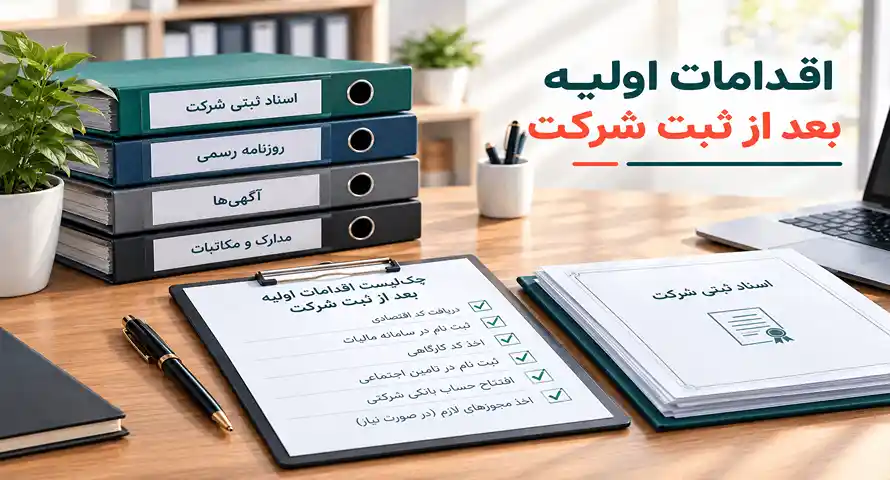
پس از نهاییشدن ثبت شرکت، لازم است مدیران وضعیت اداری و مالی مجموعه را بررسی کنند و برای انجام تعهدات قانونی برنامهریزی داشته باشند. در قدم اول، باید اطلاعات ثبتی شرکت و مدارک مربوط به آن در دسترس باشد؛ سپس وضعیت پرونده مالیاتی، الزامات مربوط به دفاتر قانونی، نحوه نگهداری اسناد حسابداری و تکالیف بیمهای احتمالی بررسی شود.
برای آشنایی با فرایند تأسیس و مدارک موردنیاز، میتوانید راهنمای مراحل ثبت شرکت در ایران را مطالعه کنید. پس از ثبت، بهتر است برای هر تکلیف مسئول مشخصی تعیین شود و مهلتهای قانونی نیز در تقویم اجرایی شرکت ثبت شوند تا احتمال فراموشی یا تأخیر کاهش یابد.
تشکیل پرونده مالیاتی بعد از ثبت شرکت
تشکیل پرونده مالیاتی اشخاص حقوقی از اقدامات مهم پس از ثبت شرکت است. شرکت باید اطلاعات هویتی، نشانی و سایر مشخصات موردنیاز را مطابق مدارک رسمی ثبت و بررسی کند. همچنین لازم است وضعیت ثبتنام مالیاتی و الزامات مرتبط با فعالیت اقتصادی مشخص شود تا شرکت برای انجام تکالیف بعدی آمادگی داشته باشد.
تشکیل پرونده بهتنهایی به معنی پایان تمام مسئولیتهای مالیاتی نیست. نوع اظهارنامههای موردنیاز، وضعیت صورتحساب الکترونیکی و سایر الزامات باید با توجه به فعالیت شرکت و مقررات قابل اجرا بررسی شوند. برای شناسایی تکالیف و برنامهریزی صحیح، استفاده از مشاوره مالیاتی میتواند به کاهش خطاهای ناشی از ثبت اطلاعات ناقص کمک کند.
مدارک لازم برای تشکیل پرونده مالیاتی و پلمپ دفاتر
مدارک موردنیاز ممکن است با توجه به نوع درخواست، وضعیت ثبتنام و مقررات جاری متفاوت باشد؛ بنابراین بهتر است پیش از اقدام، فهرست مدارک از مرجع مربوط بررسی شود. معمولاً اطلاعات ثبتی شرکت، شناسه ملی، مشخصات مدیران، نشانی و اطلاعات تماس از جمله اطلاعاتی هستند که باید آماده باشند.
برای پیگیری پلمپ دفاتر نیز باید اطلاعات شرکت و سال مالی بهدرستی مشخص شود و درخواست از مسیر رسمی انجام گیرد. هرگونه مغایرت میان اطلاعات ثبتی و اطلاعات ارائهشده در فرایندهای مالیاتی یا اداری میتواند باعث تأخیر و نیاز به اصلاح مدارک شود. به همین دلیل، نگهداری نسخه منظم از مدارک شرکت و کنترل صحت اطلاعات پیش از ارسال درخواست اهمیت دارد.
پلمپ دفاتر قانونی شرکت و نگهداری اسناد مالی
پلمپ دفاتر قانونی شرکت یکی از اقدامات مهم برای ساماندهی سوابق مالی و ثبت منظم رویدادهای اقتصادی کسبوکار است. شرکتها باید متناسب با مقررات جاری، الزامات مربوط به دفاتر تجاری، نحوه ثبت درآمدها و هزینهها و مهلتهای قانونی را بررسی و پیگیری کنند. اخذ پلمپ دفاتر قانونی و رعایت ضوابط مربوط به نگهداری و ثبت اطلاعات مالی، به شفافیت عملکرد شرکت و آمادهبودن اسناد برای بررسیهای مالیاتی کمک میکند.
علاوه بر پلمپ دفاتر، نگهداری منظم فاکتورهای خرید و فروش، قراردادها، اسناد پرداخت و دریافت، صورتحسابهای بانکی و سایر مدارک مرتبط با فعالیت شرکت اهمیت زیادی دارد. ثبت دقیق و بهموقع این اطلاعات باعث میشود گزارشهای مالی بر اساس مستندات معتبر تهیه شوند و در زمان رسیدگی مالیاتی، امکان ارائه توضیحات و مدارک لازم وجود داشته باشد.
مدیران باید توجه داشته باشند که الزامات مربوط به پلمپ دفاتر قانونی و نگهداری اسناد، با توجه به نوع شرکت، وضعیت فعالیت و مقررات قابل اجرا بررسی میشود. به همین دلیل، بهتر است زمانبندی این فرایند از قبل مشخص شود و مسئولیت ثبت و بایگانی اسناد به فردی آشنا با اصول حسابداری واگذار شود. استفاده از خدمات حسابداری حرفهای نیز میتواند به کاهش خطا در ثبت رویدادهای مالی و نظمبخشیدن به سوابق شرکت کمک کند.
اخذ پلمپ دفاتر قانونی چه اهمیتی دارد؟
اخذ پلمپ دفاتر قانونی بهتنهایی برای مدیریت صحیح امور مالی کافی نیست؛ اطلاعات درآمد، هزینه، دارایی، بدهی و معاملات نیز باید مستند و منظم ثبت شوند. فاکتورهای خریدوفروش، قراردادها، اسناد بانکی و رسیدهای پرداخت باید به شکلی بایگانی شوند که در زمان تهیه گزارشها یا بررسیهای قانونی قابل دسترسی باشند.
ثبت ناقص یا نامنظم اسناد میتواند تهیه گزارشهای مالی را دشوار کند و احتمال بروز مغایرت را افزایش دهد. برای ایجاد فرایند استاندارد ثبت و کنترل اطلاعات، استفاده از خدمات حسابداری میتواند برای شرکتهایی که واحد مالی داخلی ندارند، راهکاری کاربردی باشد.
دریافت کد اقتصادی و ثبتنام در سامانه مؤدیان
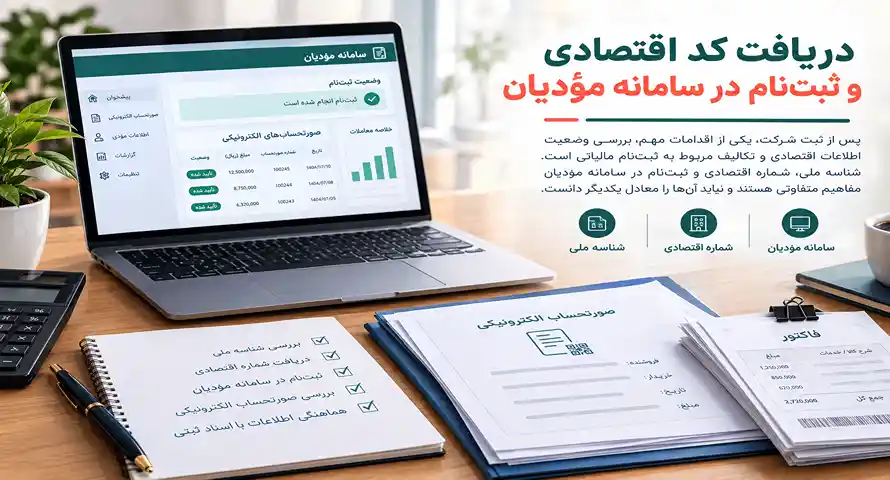
پس از ثبت شرکت، یکی از اقدامات مهم، بررسی وضعیت اطلاعات اقتصادی و تکالیف مربوط به ثبتنام مالیاتی است. شناسه ملی، شماره اقتصادی و ثبتنام در سامانه مؤدیان مفاهیم متفاوتی هستند و نباید آنها را معادل یکدیگر دانست. شرکت باید اطلاعات هویتی و ثبتی خود را بررسی کند و در صورت نیاز، مراحل تکمیل اطلاعات و ثبتنام در سامانههای مالیاتی را مطابق مقررات جاری انجام دهد.
یکی از موضوعات مهم در این مرحله، بررسی الزامات مربوط به صورتحساب الکترونیکی و سامانه مؤدیان است. با توجه به نوع فعالیت، وضعیت مالیاتی و مقررات قابل اجرا، ممکن است شرکت ملزم به صدور صورتحساب الکترونیکی، ثبت اطلاعات معاملات یا انجام سایر تکالیف مرتبط باشد. بنابراین، مدیران باید پیش از آغاز معاملات، فرایند صدور و نگهداری صورتحسابها را مشخص کنند و از ثبت صحیح اطلاعات خریداران، فروشندگان و مبالغ معاملات اطمینان داشته باشند.
همچنین، اطلاعات ثبتشده شرکت در سامانههای مربوط باید با اسناد ثبتی و مدارک مالی آن هماهنگ باشد. هرگونه مغایرت در اطلاعات هویتی، نشانی، فعالیت اقتصادی یا مشخصات مالیاتی میتواند روند انجام امور اداری و مالیاتی را دشوار کند. بررسی دورهای اطلاعات و نگهداری مستندات مربوط به معاملات، به شرکت کمک میکند تا در زمان رسیدگی مالیاتی، مدارک منظم و قابل استناد در اختیار داشته باشد.
بهتر است پیش از شروع فعالیت اقتصادی، تکالیف مالیاتی شرکت بر اساس نوع فعالیت و آخرین مقررات بررسی شود. استفاده از مشاوره مالیاتی در این مرحله میتواند به شناسایی الزامات مرتبط، جلوگیری از اشتباه در ثبت اطلاعات و ایجاد یک فرایند مشخص برای صدور و ثبت صورتحسابها کمک کند.
جدول زمانبندی تعهدات قانونی بعد از ثبت شرکت
تعهدات قانونی بعد از ثبت شرکت همگی در یک زمان انجام نمیشوند. برخی اقدامات به ثبتنامهای اولیه مربوط هستند و برخی دیگر در دورههای مشخص یا هنگام وقوع رویدادهایی مانند استخدام کارکنان یا تغییر اطلاعات شرکت مطرح میشوند. به همین دلیل، تهیه تقویم مالی و قانونی برای پیگیری مسئولیتها اهمیت دارد.
| موضوع | اقدام موردنیاز | زمان پیگیری |
|---|---|---|
| پرونده مالیاتی | بررسی ثبتنام و تکمیل اطلاعات | در مراحل اولیه و طبق الزامات مربوط |
| دفاتر قانونی | پیگیری درخواست و الزامات سال مالی | مطابق مقررات جاری |
| اظهارنامهها | تعیین اظهارنامههای مشمول و مهلت ارسال | طبق تقویم قانونی مربوط |
| سامانه مؤدیان | بررسی الزامات صورتحساب الکترونیکی | بر اساس شمول مقررات |
| بیمه کارکنان | انجام تکالیف کارفرمایی در صورت استخدام | طبق مهلتهای قانونی |
| تغییرات شرکت | پیگیری ثبت رسمی تغییرات در صورت لزوم | پس از تصمیم یا وقوع تغییر |
این جدول یک راهنمای اولیه است، نه جایگزین بررسی مهلتهای قانونی هر تکلیف. مدیران باید زمان دقیق، مسئول انجام و مدارک لازم را متناسب با وضعیت شرکت مشخص کنند و ابلاغیههای رسمی را نیز بهصورت منظم بررسی کنند.
آیا شرکت بدون فعالیت یا درآمد هم تعهدات مالیاتی دارد؟
نداشتن درآمد بهتنهایی به معنای معافیت از تمام تعهدات مالیاتی نیست. شرکتهای تازهتأسیس، حتی اگر هنوز فعالیت اقتصادی خود را آغاز نکرده باشند، باید وضعیت پرونده مالیاتی و تکالیف قانونی خود را بررسی کنند. بسته به نوع شرکت، وضعیت ثبتنام و مقررات جاری، ممکن است انجام برخی ثبتنامها، ارائه اظهارنامهها یا ارسال گزارشهای قانونی همچنان ضروری باشد.
در این زمینه، باید میان نداشتن درآمد، نداشتن فعالیت اقتصادی و برخورداری از معافیت مالیاتی تفاوت قائل شد. ممکن است شرکتی در یک دوره هیچ فروشی نداشته باشد، اما هزینههایی مانند اجاره، حقوق، خرید تجهیزات یا هزینههای اداری برای آن ثبت شده باشد. این موارد باید در صورت لزوم بهدرستی مستند و در سوابق مالی شرکت نگهداری شوند. همچنین، عدم فعالیت شرکت لزوماً به معنای حذف تکالیف قانونی مربوط به دفاتر و گزارشهای مالیاتی نیست.
اگر شرکت هنوز فعالیت خود را آغاز نکرده است، بهتر است مدیران وضعیت آن را از نظر مالیاتی مشخص کنند، مدارک و مستندات مربوط به دوره عدم فعالیت را نگه دارند و مهلتهای قانونی قابل اعمال را از دست ندهند. در صورت توقف فعالیت نیز باید بررسی شود که آیا اقدام یا اعلام خاصی به مراجع مربوط لازم است یا خیر؛ زیرا صرفاً ثبتنکردن معامله یا نداشتن گردش مالی، جایگزین انجام تکالیف قانونی نمیشود.
بیتوجهی به این موضوع ممکن است در آینده موجب ایجاد ابهام در پرونده مالیاتی یا بروز مشکلات هنگام شروع فعالیت مجدد شرکت شود. به همین دلیل، استفاده از مشاوره مالیاتی میتواند به مدیران کمک کند تا تکالیف متناسب با شرایط شرکت را شناسایی کنند، از ارسال گزارشهای غیرضروری یا حذف تکالیف الزامی جلوگیری شود و وضعیت مالیاتی مجموعه به شکل منظم مدیریت شود.
تعهدات بیمهای و قانون کار پس از استخدام کارکنان
در صورت استخدام نیروی انسانی، شرکت باید علاوه بر تعهدات مالیاتی و حسابداری، الزامات مرتبط با قانون کار و تأمین اجتماعی را نیز رعایت کند. این مسئولیتها شامل تنظیم قرارداد کار، ثبت اطلاعات کارکنان، محاسبه حقوق و مزایا، ارسال فهرست بیمه و پرداخت حق بیمه در مهلت مقرر است. جزئیات این تعهدات باید بر اساس شرایط استخدام، نوع قرارداد و مقررات جاری بررسی شود.
یکی از اقدامات مهم پس از استخدام، تنظیم قرارداد متناسب با شرایط همکاری و ثبت دقیق اطلاعات مربوط به حقوق، مزایا، اضافهکاری و سایر پرداختهاست. شرکت باید سوابق حضور و غیاب، پرداخت حقوق و کسورات را نیز بهصورت منظم نگهداری کند تا در زمان بررسیهای بیمهای یا مالی، امکان ارائه مستندات معتبر وجود داشته باشد.
از سوی دیگر، کارفرما باید مهلتهای قانونی ارسال فهرست بیمه و پرداخت حق بیمه را پیگیری کند. تأخیر یا اشتباه در انجام این امور ممکن است موجب ایجاد بدهی یا جرایم قانونی شود. همچنین، اطلاعات حقوق و دستمزد باید با اسناد حسابداری و گزارشهای مالی شرکت هماهنگ باشد؛ به همین دلیل، همکاری میان واحد اداری، منابع انسانی و حسابداری اهمیت زیادی دارد.
برای مدیریت بهتر این مسئولیتها، توصیه میشود از ابتدای استخدام، فرایند مشخصی برای ثبت اطلاعات کارکنان، محاسبه حقوق و دستمزد، تهیه فهرست بیمه و بایگانی اسناد تعیین شود. برای آشنایی بیشتر با مقررات مرتبط، مطالعه مطلب قوانین بیمه تأمین اجتماعی ۱۴۰۵ میتواند نقطه شروع مناسبی برای شناخت مسئولیتهای کارفرما باشد. در صورت نیاز، استفاده از خدمات حسابداری و مشاوره تخصصی نیز میتواند به کاهش خطا در محاسبات و پیگیری بهموقع تعهدات بیمهای کمک کند.
مسئولیت مدیرعامل و اعضای هیئتمدیره در امور مالیاتی
واگذاری امور مالی به حسابدار یا شرکت خدمات مالی، ضرورت نظارت مدیریتی را از بین نمیبرد. مدیران باید اطمینان حاصل کنند که اطلاعات مالی شرکت بهموقع جمعآوری میشود، اسناد قابل اتکا هستند و تکالیف مرتبط با وضعیت شرکت پیگیری میشوند. حدود مسئولیت هر شخص به قوانین مربوط، سمت او و شرایط پرونده بستگی دارد.
برای کاهش ریسک، بهتر است وظایف اجرایی، مسئول تأیید اطلاعات و فرد پیگیر ابلاغیهها مشخص باشند. همچنین تصمیمات مهم مالی و تغییرات ثبتی باید مستند شوند تا در صورت نیاز امکان پیگیری سوابق وجود داشته باشد. استفاده از خدمات حرفهای میتواند اجرای این فرایندها را منظمتر کند، اما مدیران همچنان باید بر انجام صحیح امور نظارت داشته باشند.
جریمه عدم تشکیل پرونده مالیاتی و اشتباهات رایج
جریمه عدم تشکیل پرونده مالیاتی و پیامدهای سایر تخلفات مالیاتی به نوع تکلیف، وضعیت شرکت و مقررات قابل اجرا بستگی دارد؛ بنابراین، نمیتوان مبلغ ثابتی را برای همه شرکتها اعلام کرد. تأخیر در تشکیل پرونده، انجامندادن ثبتنامهای لازم یا بیتوجهی به تکالیف قانونی ممکن است مشکلاتی در روند رسیدگی مالیاتی ایجاد کند و در موارد مشمول، موجب اعمال جرایم قانونی شود.
یکی از اشتباهات رایج شرکتهای تازهتأسیس این است که تصور میکنند تا زمانی که درآمدی ندارند، نیازی به پیگیری امور مالیاتی نیست. درحالیکه نداشتن درآمد لزوماً به معنای معافیت از تمام تکالیف قانونی نیست. نگهداری نامنظم اسناد مالی، بیتوجهی به ابلاغیههای مالیاتی، ثبتنکردن اطلاعات معاملات و ازدستدادن مهلت ارسال گزارشها نیز از مواردی هستند که میتوانند برای شرکت دردسرساز شوند.
برای پیشگیری از این مشکلات، بهتر است مدیران از ابتدای تأسیس شرکت، وضعیت پرونده مالیاتی را بررسی کنند، مهلتهای قانونی را در تقویم مالی مجموعه ثبت کنند و اسناد و مدارک مربوط به درآمدها، هزینهها و معاملات را بهصورت منظم نگهداری کنند. همچنین، باید مشخص شود کدام تکالیف مالیاتی با توجه به نوع فعالیت شرکت بر آن اعمال میشوند تا از انجامندادن الزامات ضروری یا پیگیری اشتباه مقررات جلوگیری شود.
در صورت ابهام درباره تکالیف یا جرایم احتمالی، دریافت مشاوره مالیاتی میتواند به شناسایی مسئولیتهای شرکت، بررسی وضعیت پرونده و کاهش ریسک خطاهای مالیاتی کمک کند.
هزینههای حسابداری و مالیاتی بعد از ثبت شرکت
هزینه خدمات حسابداری و مالیاتی بعد از ثبت شرکت به عوامل مختلفی مانند حجم اسناد مالی، تعداد کارکنان، نوع فعالیت اقتصادی، میزان معاملات و سطح خدمات موردنیاز بستگی دارد. برای مثال، شرکتی که فعالیت محدودی دارد و تعداد معاملات آن کم است، معمولاً به خدمات متفاوتی نسبت به یک شرکت بازرگانی با خریدوفروش گسترده، کارکنان متعدد و گزارشهای مالی پیچیده نیاز خواهد داشت. به همین دلیل، پیش از انتخاب خدمات حسابداری، باید نیازهای واقعی شرکت و تعهدات قانونی آن مشخص شوند.
بخشی از هزینههای اولیه ممکن است به ساماندهی اسناد مالی، تشکیل پرونده مالیاتی، پیگیری دفاتر قانونی و راهاندازی سیستم ثبت درآمدها و هزینهها مربوط باشد. پس از شروع فعالیت نیز هزینههایی مانند ثبت اسناد حسابداری، تهیه گزارشهای مالی، محاسبه حقوق و دستمزد و انجام تکالیف مالیاتی و بیمهای مطرح میشوند. برنامهریزی برای این موارد از ابتدای تأسیس شرکت، به مدیران کمک میکند بودجه مالی مجموعه را بهتر مدیریت کنند و از هزینههای پیشبینینشده ناشی از بینظمی یا تأخیر در انجام تکالیف بکاهند. برای آشنایی با راهکارهای متناسب با نیاز شرکت و پیگیری تعهدات مالیاتی، میتوانید از خدمات مالیاتی تخصصی استفاده کنید.
اگر شرکت نیروی متخصص کافی برای مدیریت امور مالی در اختیار نداشته باشد، استفاده از خدمات حسابداری برونسپاریشده میتواند گزینه مناسبی باشد. همچنین، در مواردی که بررسی مستقل صورتهای مالی، کنترل اسناد یا ارزیابی صحت اطلاعات مالی ضرورت دارد، آشنایی با خدمات حسابرسی به انتخاب راهکار متناسب با نیاز شرکت کمک میکند. در هر صورت، بهتر است پیش از عقد قرارداد، شرح خدمات، هزینهها، زمان تحویل گزارشها و مسئولیتهای طرفین بهصورت شفاف مشخص شوند.
چگونه سیستم حسابداری شرکت را از ابتدا راهاندازی کنیم؟
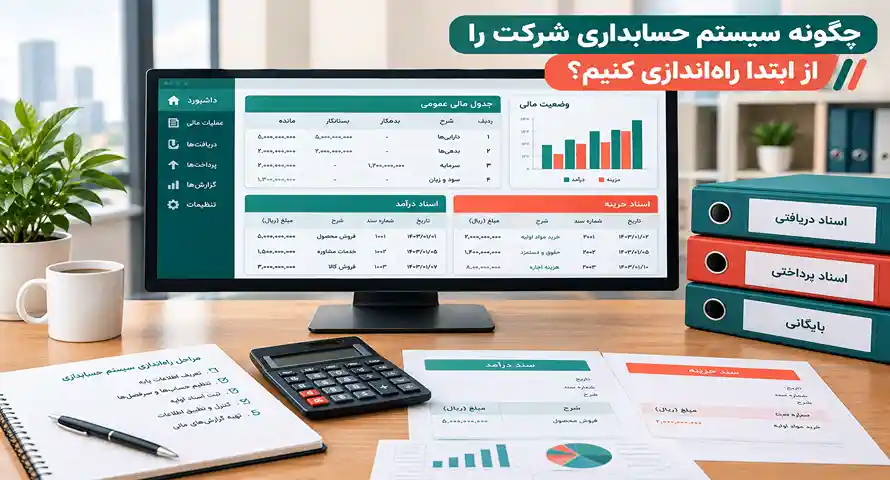
راهاندازی یک سیستم حسابداری منظم از همان ابتدای فعالیت، یکی از اقدامات مهم برای مدیریت امور مالی و پیگیری تعهدات قانونی شرکت است. اگر اطلاعات مالی از ابتدا بهصورت دقیق ثبت و نگهداری شوند، مدیران میتوانند درآمدها، هزینهها، بدهیها و مطالبات شرکت را بهتر کنترل کنند و برای انجام تکالیف مالیاتی و تهیه گزارشهای مالی آمادگی بیشتری داشته باشند.
در قدم اول، باید روش مشخصی برای ثبت فاکتورهای خریدوفروش، کنترل حسابهای بانکی، ثبت هزینهها و درآمدها و بایگانی قراردادها و اسناد مالی تعیین شود. همچنین لازم است مسئولیت ثبت و تأیید اسناد مشخص باشد تا اطلاعات ناقص یا تکراری وارد سیستم نشوند. نگهداری منظم مدارک و ثبت بهموقع رویدادهای مالی، از بروز مغایرت در حسابها و دشواری هنگام تهیه گزارشهای مالیاتی جلوگیری میکند.
انتخاب نرمافزار حسابداری نیز باید با توجه به نوع فعالیت شرکت، حجم معاملات، تعداد کاربران و گزارشهای موردنیاز انجام شود. برای مثال، نیازهای حسابداری یک شرکت بازرگانی با شرکتی که خدمات ارائه میدهد یا فعالیت محدودی دارد، یکسان نیست. علاوه بر انتخاب نرمافزار مناسب، بهتر است از ابتدا برای تطبیق حسابهای بانکی، کنترل اسناد هزینه، بررسی مانده حسابها و تهیه گزارشهای دورهای برنامه مشخصی داشته باشید.
برای سازماندهی بهتر این فرایندها، استفاده از یک چکلیست حسابداری میتواند به شناسایی فعالیتهای ضروری و ایجاد نظم در ثبت اطلاعات کمک کند. در نهایت، سیستم حسابداری باید بهگونهای طراحی شود که علاوه بر پاسخگویی به نیازهای مدیریتی، امکان تهیه اسناد و گزارشهای موردنیاز برای انجام تعهدات قانونی شرکت را نیز فراهم کند.
چکلیست نهایی تعهدات قانونی بعد از ثبت شرکت
برای مدیریت بهتر تعهدات قانونی بعد از ثبت شرکت، بهتر است از همان ابتدای تأسیس، فهرستی از اقدامات ضروری تهیه کنید و وضعیت هر مورد را بهصورت دورهای بررسی کنید. این کار به شما کمک میکند مهلتهای قانونی را از دست ندهید، اسناد مالی را منظم نگه دارید و مسئولیتهای شرکت را متناسب با نوع فعالیت آن پیگیری کنید.
-
تشکیل پرونده مالیاتی و تکمیل اطلاعات موردنیاز در سامانههای مربوط
-
بررسی الزامات پلمپ دفاتر قانونی و نگهداری منظم اسناد حسابداری
-
مشخصکردن تکالیف مربوط به صورتحساب الکترونیکی و سامانه مؤدیان
-
تهیه تقویم مالیاتی برای اظهارنامهها و گزارشهایی که شرکت ملزم به ارائه آنهاست
-
بررسی تعهدات بیمهای و قانون کار در صورت استخدام کارکنان
-
نگهداری قراردادها، فاکتورهای خریدوفروش، اسناد بانکی و مدارک هزینهها
-
ثبت تغییرات قانونی شرکت در صورت تغییر نشانی، اعضای هیئتمدیره یا سایر اطلاعات ثبتی
-
تعیین مسئول مشخص برای پیگیری ابلاغیهها، مهلتها و مکاتبات قانونی
-
بررسی دورهای وضعیت مالی و اطمینان از هماهنگی اسناد حسابداری با گزارشهای مالیاتی
نکته مهم: تمام این موارد برای همه شرکتها به یک شکل اجرا نمیشوند. نوع شخصیت حقوقی، شروع یا عدم شروع فعالیت، استخدام کارکنان و مقررات جاری تعیین میکنند که کدام تکالیف برای هر شرکت ضروری است. بنابراین، بهتر است این چکلیست متناسب با شرایط واقعی کسبوکار تنظیم و بهروزرسانی شود.
سوالات متداول
آیا شرکت تازهتأسیس باید پرونده مالیاتی تشکیل دهد؟
شرکت باید تکالیف ثبتنام مالیاتی مرتبط با وضعیت خود را بررسی و پیگیری کند. نداشتن درآمد بهتنهایی به معنای معافیت از تمام تکالیف نیست؛ شرایط هر شرکت باید بر اساس مقررات جاری ارزیابی شود.
آیا شرکت بدون فعالیت هم باید تکالیف مالیاتی را بررسی کند؟
بله، وضعیت پرونده و تکالیف قانونی باید حتی در صورت نداشتن فعالیت یا درآمد بررسی شود. نوع تکالیف به مقررات جاری و وضعیت شرکت بستگی دارد و نباید بدون بررسی، معافیت کامل فرض شود.
جریمه عدم تشکیل پرونده مالیاتی چقدر است؟
میزان و نوع جریمه احتمالی به تکلیف انجامنشده، شرایط پرونده و مقررات قابل اجرا بستگی دارد. برای اعلام پیامد دقیق، لازم است وضعیت شرکت و قوانین مرتبط بررسی شوند.
برای پلمپ دفاتر قانونی چه مدارکی لازم است؟
اطلاعات ثبتی شرکت، مشخصات موردنیاز و اطلاعات سال مالی از جمله مواردی هستند که ممکن است در فرایند درخواست مطرح شوند. فهرست قطعی مدارک و نحوه اقدام باید از مرجع رسمی و مطابق مقررات روز بررسی شود.
آیا میتوان امور حسابداری شرکت را برونسپاری کرد؟
بله، شرکتها میتوانند متناسب با نیاز خود، ثبت اسناد، تهیه گزارشهای مالی و بخشی از امور مالیاتی را برونسپاری کنند. پیش از شروع همکاری، شرح خدمات، مسئولیتها و زمان تحویل گزارشها باید مشخص باشند.
مهمترین اقدام بعد از ثبت شرکت چیست؟
یک اقدام واحد برای همه شرکتها وجود ندارد. بررسی وضعیت مالیاتی، شناسایی الزامات دفاتر قانونی و تعیین تقویم تکالیف از اولویتهای مهم هستند؛ ترتیب دقیق اقدامات به شرایط شرکت و مقررات قابل اجرا بستگی دارد.
درج دیدگاه